สำหรับผู้ที่เริ่มทำธุรกิจ เจ้าของกิจการรายย่อย หรือแม้แต่ฝ่ายบัญชีมือใหม่ เรื่องหนึ่งที่เป็นหน้าที่ตามกฎหมายและหลีกเลี่ยงไม่ได้เลยก็คือ "ภาษีเงินได้หัก ณ ที่จ่าย" หลายคนอาจคุ้นหูกับชื่อแบบฟอร์มอย่าง ภ.ง.ด.1, ภ.ง.ด.3 และ ภ.ง.ด.53 แต่ก็มักจะเกิดความสับสนอยู่เสมอว่าแต่ละแบบใช้งานต่างกันอย่างไร และควรเลือกใช้ตอนไหน
วันนี้เราจะพาทุกคนมาทำความเข้าใจหน้าที่ทางภาษีนี้ เพื่อลดความคลาดเคลื่อนและป้องกันปัญหาค่าปรับที่อาจเกิดขึ้นในอนาคตกันค่ะ
ภาษีหัก ณ ที่จ่าย คืออะไร?
ภาษีหัก ณ ที่จ่าย คือ ระบบการจัดเก็บภาษีล่วงหน้า โดยกฎหมายกำหนดให้ "ผู้จ่ายเงิน" (บริษัทหรือนิติบุคคลที่จ่ายเงินบางประเภทที่กฎหมายกำหนด) มีหน้าที่หักเงินภาษีไว้ส่วนหนึ่งก่อนที่จะจ่ายเงินให้กับ "ผู้รับเงิน" จากนั้นจึงนำเงินภาษีที่หักไว้นั้นส่งให้กรมสรรพากรแทนผู้รับเงินในแต่ละเดือน โดยผู้รับเงินจะได้รับ "หนังสือรับรองการหักภาษี ณ ที่จ่าย" (หรือใบ 50 ทวิ) ไว้เป็นหลักฐานเพื่อนำไปใช้เป็นเครดิตหักล้างภาษีตอนยื่นภาษีประจำปี
เจาะลึก ภ.ง.ด. แต่ละประเภท
1. ภ.ง.ด.1: สำหรับเงินเดือน ค่าจ้าง และค่าตอบแทนจากการทำงาน
แบบ ภ.ง.ด.1 คือ แบบแสดงรายการหักภาษี ณ ที่จ่ายที่นายจ้างใช้รายงานการจ่ายเงินให้แก่พนักงานหรือลูกจ้างประจำของบริษัท
ประเภทเงินได้: เป็นเงินได้พึงประเมินตามมาตรา 40(1) และ 40(2) เช่น เงินเดือน, ค่าจ้างประจำ, โบนัส, ค่าล่วงเวลา, และสวัสดิการที่เป็นตัวเงินจากการทำงาน รวมถึงค่าตอบแทนจากตำแหน่งหน้าที่ เช่น ค่านายหน้า ค่าที่ปรึกษา ค่ากรรมการ ฯลฯ
อัตราการหักภาษี: ไม่ได้เป็นเปอร์เซ็นต์คงที่ แต่ใช้วิธีคำนวณแบบ "อัตราก้าวหน้า" โดยจะนำรายได้พนักงานทั้งปีมาประมาณการ หักค่าใช้จ่ายและค่าลดหย่อน จากนั้นจึงหารเฉลี่ยเป็นยอดภาษีที่ต้องหักในแต่ละเดือน
- ข้อควรรู้เพิ่มเติม: ถ้าพนักงานบางคนจะมีเงินเดือนไม่ถึงเกณฑ์ต้องเสียภาษี (ภาษีคำนวณแล้วเป็น 0 บาท) นายจ้างไม่ต้องรายงานชื่อในแบบ ภ.ง.ด.1 ในทุก ๆ เดือนที่มีการจ่ายเงิน แต่เมื่อสิ้นปีต้องแสดงข้อมูลพนักงานทุกคน รวมถึงผู้ที่ไม่ถึงเกณฑ์ต้องหักภาษีในแบบ ภ.ง.ด.1ก ค่ะ
2. ภ.ง.ด.3: สำหรับจ่ายเงินให้ "บุคคลธรรมดาภายนอก" แบบ ภ.ง.ด.3 คือ แบบแสดงรายการภาษีหัก ณ ที่จ่าย ในกรณีที่ผู้จ่ายเงินเป็นนิติบุคคลและผู้รับเงินเป็น "บุคคลธรรมดา" ที่ไม่ได้มีสถานะเป็นพนักงานประจำของบริษัทค่ะ
ประเภทเงินได้: เป็นเงินได้พึงประเมินตามมาตรา 40(5) ถึง 40(8) โดยมักเป็นการจ้างงานแบบครั้งคราวหรือจ้างตามผลงาน เช่น การจ้างฟรีแลนซ์ (นักออกแบบ, โปรแกรมเมอร์, ช่างภาพ), ค่าที่ปรึกษาภายนอก, ค่าเช่าสถานที่, ค่านายหน้า หรือค่าจ้างรับเหมารายย่อย ฯลฯ
อัตราการหักภาษี: แตกต่างกันตามประเภทของเงินได้ เช่น ค่าจ้างทำของหรือค่าบริการบางประเภทอาจหัก 3% ค่าเช่าโดยทั่วไปหัก 5% แต่ต้องพิจารณาเงื่อนไขของแต่ละรายการตามที่กฎหมายกำหนด
- หมายเหตุ: คำว่า “ฟรีแลนซ์” เป็นเพียงสถานะการทำงาน ไม่ได้หมายความว่าต้องใช้ ภ.ง.ด.3 ทุกกรณี เพราะต้องพิจารณาลักษณะของงานและประเภทเงินได้ประกอบด้วย
3. ภ.ง.ด.53: สำหรับธุรกรรมระหว่าง "นิติบุคคลด้วยกัน" แบบ ภ.ง.ด.53 คือ แบบแสดงรายการภาษีหัก ณ ที่จ่าย ในกรณีที่ผู้จ่ายเงินจ่ายเงินให้แก่ผู้รับเงินที่มีสถานะเป็น "นิติบุคคล" (เช่น บริษัทจำกัด หรือห้างหุ้นส่วนจำกัด)
ประเภทเงินได้: ค่าบริการต่างๆ, ค่าจ้างทำของ, ค่าเช่า, ค่าโฆษณา, ค่าขนส่ง, ดอกเบี้ย และเงินปันผล
อัตราการหักภาษี: แตกต่างกันตามประเภทรายจ่าย เช่น ค่าบริการหรือค่าจ้างทำของบางประเภทหัก 3% ค่าเช่าโดยทั่วไปหัก 5% ค่าโฆษณาอาจหัก 2% หรือค่าขนส่งบางกรณีอาจหัก 1%
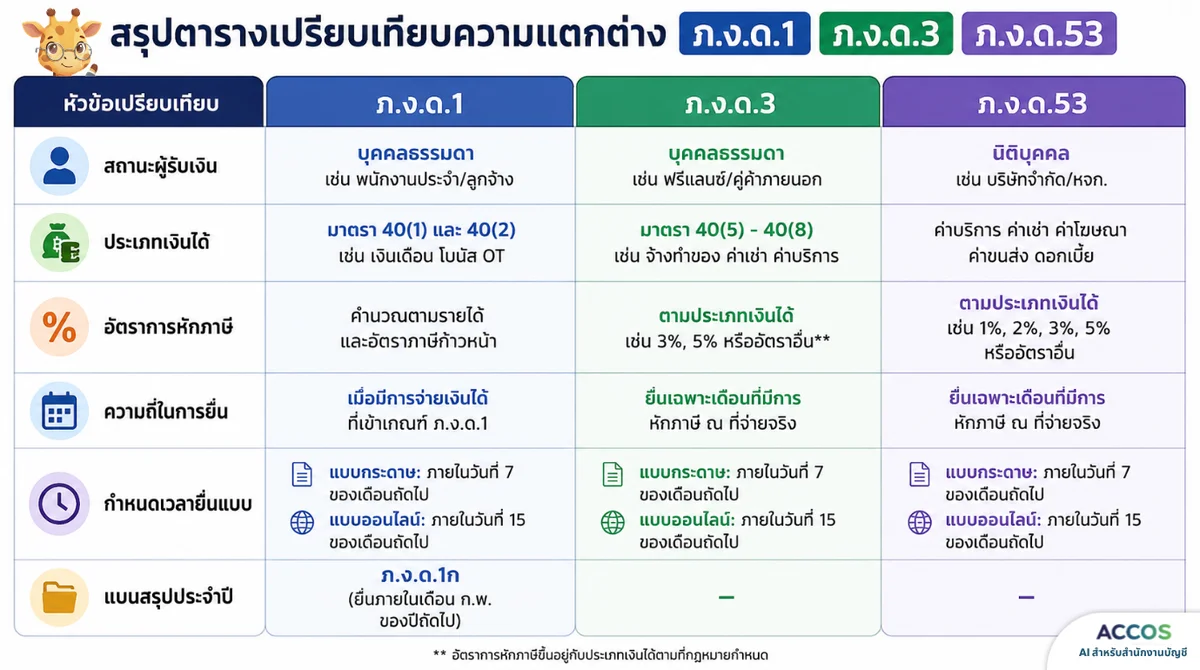
- หมายเหตุ: กำหนดปกติของแบบรายเดือนคือภายในวันที่ 7 ของเดือนถัดไป และการยื่นผ่าน e-Filing ได้รับการขยายเวลาโดยทั่วไปอีก 8 วัน ทั้งนี้ ควรตรวจสอบปฏิทินภาษีของกรมสรรพากรในแต่ละเดือนอีกครั้ง เนื่องจากวันหยุดอาจทำให้กำหนดเปลี่ยนแปลงได้
ข้อควรระวังและบทลงโทษหากยื่นผิดแบบหรือยื่นช้า
การแยกประเภทผู้รับเงินให้ถูกต้องคือ "หัวใจสำคัญ" ของการทำภาษีหัก ณ ที่จ่าย เนื่องจากความผิดพลาดที่พบบ่อยมักเกิดจากการยื่นผิดแบบ เช่น นำธุรกรรมของบุคคลธรรมดาไปยื่นรวมใน ภ.ง.ด.53 หรือนำรายจ่ายของนิติบุคคลไปยื่นใน ภ.ง.ด.3 ซึ่งจะส่งผลให้ผู้รับเงินสูญเสียสิทธิ์ในการนำยอดภาษีที่ถูกหักไปใช้เป็นเครดิตภาษีประจำปีและอาจถูกกรมสรรพากรเรียกตรวจสอบย้อนหลังได้
นอกจากนี้ หากยื่นแบบล่าช้ากว่ากำหนด จะมีบทลงโทษดังนี้:
- ค่าปรับแบบแสดงรายการ: มีโทษปรับไม่เกิน 2,000 บาทต่อแบบ
- เงินเพิ่ม (ดอกเบี้ยทางภาษี): หากมีภาษีที่ต้องนำส่ง จะต้องเสียเงินเพิ่มในอัตราร้อยละ 1.5 ต่อเดือนของยอดภาษีที่ยังไม่ได้นำส่ง (นับเศษเดือนเป็นหนึ่งเดือน)
- กรณีร้ายแรง: หากเจตนาไม่ยื่นรายการเพื่อหลีกเลี่ยงการเสียภาษี อาจมีโทษจำคุกไม่เกิน 1 ปี หรือปรับไม่เกิน 200,000 บาท หรือทั้งจำทั้งปรับ และหากมีการใช้ข้อความเท็จ ฉ้อโกง หรืออุบายเพื่อหลีกเลี่ยงภาษี อาจมีโทษสูงขึ้นตามกฎหมาย
การจัดการภาษีหัก ณ ที่จ่ายให้ถูกต้อง ไม่ได้มีแค่การเลือกใช้แบบ ภ.ง.ด. ให้ถูกประเภทเท่านั้น แต่ยังรวมถึงการจัดเก็บข้อมูลรายรับรายจ่าย เอกสารทางบัญชี และข้อมูลของผู้รับเงินให้เป็นระบบ เพื่อช่วยลดความผิดพลาดในการทำบัญชีและเตรียมข้อมูลสำหรับการยื่นภาษีในแต่ละรอบ
สำหรับธุรกิจที่ต้องจัดการเอกสารและงานบัญชีเป็นประจำ ACCOS เป็นอีกหนึ่งตัวช่วยที่ช่วยให้การจัดการงานหลังบ้านเป็นระบบมากขึ้น ทำให้เจ้าของธุรกิจสามารถติดตามข้อมูลที่เกี่ยวข้องกับบัญชีและภาษีได้สะดวกขึ้น และลดความยุ่งยากในการรวบรวมข้อมูลเมื่อถึงเวลาจัดทำบัญชีหรือยื่นภาษี
เพราะยิ่งธุรกิจเติบโต การมีระบบที่ช่วยจัดระเบียบข้อมูลตั้งแต่ต้น ก็ยิ่งช่วยลดโอกาสเกิดข้อผิดพลาดและทำให้การบริหารงานด้านบัญชีเป็นเรื่องง่ายขึ้นค่ะ
👉 จบปัญหางานเอกสารกระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารรายได้ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
