สำหรับมนุษย์เงินเดือน นอกจากเงินเดือนประจำแล้ว หลายคนยังมีรายได้เพิ่มเติมจาก ค่าล่วงเวลา (OT), Incentive หรือเงินรางวัลพิเศษ ซึ่งรายได้เหล่านี้อาจทำให้เงินในแต่ละเดือนเพิ่มขึ้นไม่น้อย แต่สิ่งที่หลายคนอาจสงสัยคือ OT และ Incentive ต้องเสียภาษีไหม? บริษัทต้องหักภาษีอย่างไร? และเมื่อมีรายได้เพิ่มขึ้น จะทำให้ภาษีที่ต้องจ่ายเพิ่มขึ้นทุกคนหรือไม่? บทความนี้จะพาไปทำความเข้าใจเรื่อง OT และ Incentive กับภาษีเงินได้บุคคลธรรมดา พร้อมตอบข้อสงสัยที่มนุษย์เงินเดือนควรรู้ค่ะ
 OT ต้องเสียภาษีไหม?
- ต้องนำมารวมคำนวณภาษี
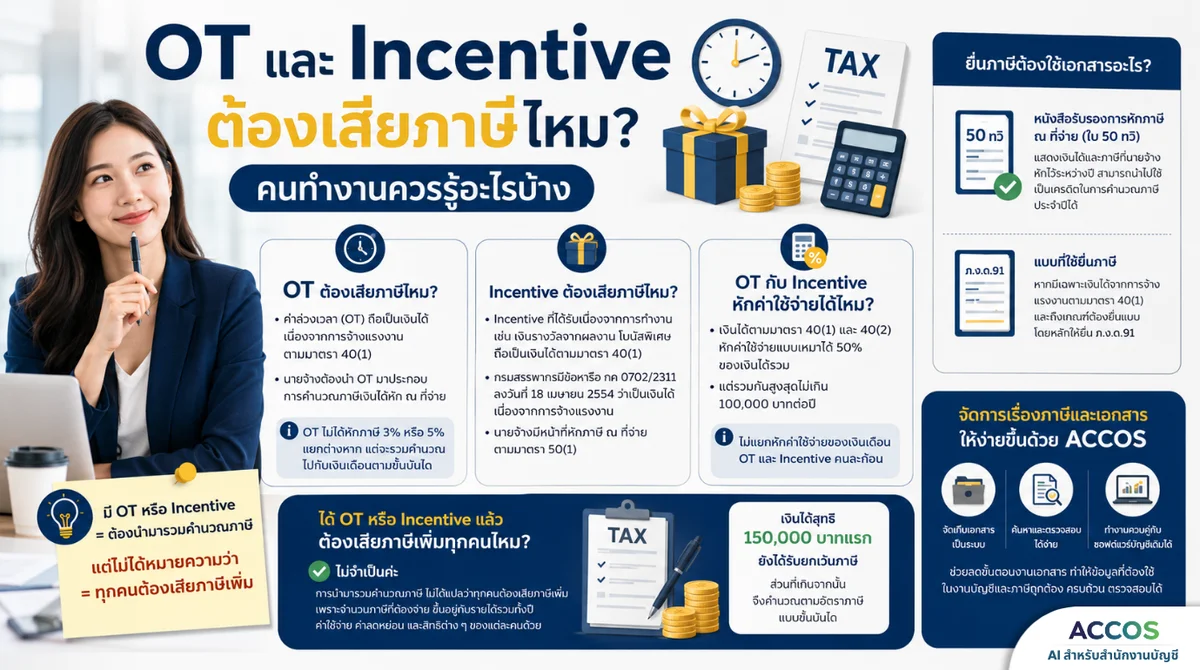
ค่าล่วงเวลาหรือ OT ที่พนักงานได้รับจากนายจ้างถือเป็นเงินได้ที่ได้รับเนื่องจากการจ้างแรงงาน จึงเข้าลักษณะเงินได้ตาม มาตรา 40(1) แห่งประมวลรัษฎากร เช่นเดียวกับเงินเดือน ค่าจ้าง และโบนัสค่ะ ดังนั้น นายจ้างต้องนำ OT มาประกอบการคำนวณ ภาษีเงินได้หัก ณ ที่จ่าย ของพนักงานค่ะ
OT หักภาษี 3% หรือ 5% หรือไม่?
OT ของพนักงานไม่ได้ถูกแยกออกมาแล้วหักภาษีในอัตราคงที่ เช่น 3% หรือ 5% แต่จะถูกนำมาประกอบการคำนวณภาษีเงินได้ของพนักงานตามหลักเกณฑ์ของกรมสรรพากร
- ตัวอย่างเช่น พนักงานได้รับเงินเดือน 30,000 บาท และเดือนนี้มี OT เพิ่มอีก 4,000 บาท บริษัทจะนำ OT 4,000 บาทมาประกอบการคำนวณภาษีหัก ณ ที่จ่าย ไม่ใช่นำ 4,000 บาทไปหัก 3% แยกต่างหาก
Incentive ต้องเสียภาษีไหม?
- ต้องนำมารวมคำนวณภาษีเช่นกัน
หากพนักงานได้รับ Incentive เนื่องจากการทำงาน เช่น
- เงินรางวัลจากการทำยอดถึงเป้าหมาย
- เงินรางวัลตามผลงาน
- เงินรางวัลเพื่อเพิ่มประสิทธิภาพในการทำงาน
- เงินรางวัลพิเศษตามเงื่อนไขของบริษัท
เงินดังกล่าวโดยหลักถือเป็นเงินได้เนื่องจากการจ้างแรงงานตาม มาตรา 40(1) ค่ะ กรมสรรพากรมีข้อหารือ กค 0702/2311 ลงวันที่ 18 เมษายน 2554 กรณีบริษัทจ่ายเงินรางวัลให้พนักงานเพื่อเพิ่มประสิทธิภาพในการทำงาน โดยวินิจฉัยว่าเงินรางวัลดังกล่าวเป็นเงินได้เนื่องจากการจ้างแรงงานตามมาตรา 40(1) และบริษัทผู้จ่ายมีหน้าที่หักภาษี ณ ที่จ่ายตามมาตรา 50(1)
ดังนั้น ไม่ว่าจะเรียกว่า Incentive, Performance Bonus หรือเงินรางวัลพิเศษ หากได้รับเนื่องจากการจ้างแรงงานก็ต้องนำมาประกอบการคำนวณภาษีค่ะ
OT กับ Incentive หักค่าใช้จ่ายได้ไหม?
ถ้า OT หรือ Incentive ที่ได้รับถือเป็นเงินได้จากการจ้างงานตาม มาตรา 40(1) เงินส่วนนี้จะนำไปรวมกับเงินเดือนเพื่อคำนวณภาษีค่ะ โดยกฎหมายกำหนดให้เงินได้ตามมาตรา 40(1) และ 40(2) หักค่าใช้จ่ายแบบเหมาได้ 50% แต่รวมกันสูงสุดไม่เกิน 100,000 บาทต่อปี
พูดง่าย ๆ คือ เราไม่ได้หักค่าใช้จ่ายของเงินเดือน, OT และ Incentive แยกกันคนละก้อน แต่จะนำเงินได้ที่เข้าหลักเกณฑ์มารวมกัน แล้วใช้สิทธิหักค่าใช้จ่ายตามเกณฑ์เดียวกันค่ะ
ได้ OT หรือ Incentive แล้วต้องเสียภาษีเพิ่มทุกคนไหม?
- ไม่จำเป็นค่ะ
การที่ OT หรือ Incentive ต้องนำมารวมคำนวณภาษี ไม่ได้แปลว่าทุกคนจะต้องจ่ายภาษีเพิ่ม เพราะจำนวนภาษีที่ต้องจ่ายจริงยังขึ้นอยู่กับรายได้รวมทั้งปี รวมถึงค่าใช้จ่าย ค่าลดหย่อน และสิทธิต่าง ๆ ที่แต่ละคนมีด้วย โดยเงินได้สุทธิ 150,000 บาทแรกยังได้รับยกเว้นภาษี ส่วนที่เกินจากนั้นจึงนำมาคำนวณตามอัตราภาษีแบบขั้นบันได
- มี OT หรือ Incentive = ต้องนำมารวมคำนวณภาษี แต่ไม่ได้หมายความว่า = ทุกคนต้องเสียภาษีเพิ่ม
ยื่นภาษีต้องใช้เอกสารอะไร?
สำหรับพนักงาน เอกสารสำคัญคือ หนังสือรับรองการหักภาษี ณ ที่จ่าย หรือใบ 50 ทวิ ซึ่งแสดงเงินได้และภาษีที่นายจ้างหักไว้ระหว่างปี โดยภาษีที่ถูกหักไว้สามารถนำไปใช้เป็นเครดิตในการคำนวณภาษีประจำปีได้ค่ะ
- หากมีเฉพาะเงินได้จากการจ้างแรงงานตาม มาตรา 40(1) และถึงเกณฑ์ต้องยื่นแบบ โดยหลักจะใช้ ภ.ง.ด.91 ซึ่งกรมสรรพากรกำหนดไว้สำหรับผู้มีเงินได้ตามมาตรา 40(1) ประเภทเดียว
จัดการเรื่องภาษีและเอกสารให้ง่ายขึ้นด้วย ACCOS
นอกจากคำนวณ OT และ Incentive ให้ถูกต้องแล้ว บริษัทควรจัดเก็บข้อมูลและเอกสารที่เกี่ยวข้องให้เป็นระบบ เพื่อให้สามารถตรวจสอบย้อนหลังและนำไปใช้ในงานบัญชีหรือภาษีได้สะดวก
สำหรับธุรกิจที่ต้องจัดการเอกสารจำนวนมาก ACCOS สามารถช่วยลดขั้นตอนงานเอกสารและทำงานควบคู่กับซอฟต์แวร์บัญชีที่ใช้อยู่เดิมได้ ช่วยให้ข้อมูลที่ต้องใช้ในงานบัญชีถูกจัดการอย่างเป็นระบบมากขึ้นค่ะ
👉 จบปัญหางานเอกสารกระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารรายได้ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
