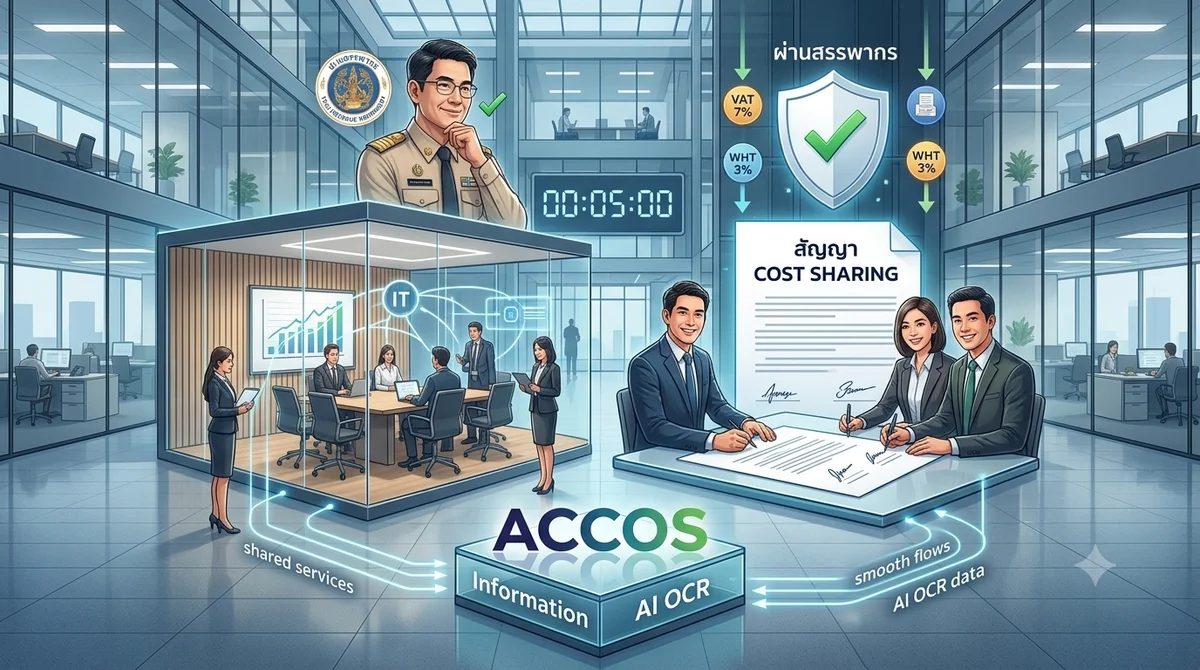
กลุ่มธุรกิจที่มีหลายบริษัทในเครือ มักจะใช้โครงสร้างการทำงานร่วมกันเพื่อประหยัดต้นทุน โดยให้บริษัทแม่หรือบริษัทใดบริษัทหนึ่งสำรองจ่ายค่าใช้จ่ายส่วนกลางไปก่อน ไม่ว่าจะเป็นค่าเช่าออฟฟิศ, ค่าน้ำค่าไฟ, ค่าบริการระบบ IT หรือเงินเดือนของพนักงานฝ่ายสนับสนุน (เช่น ทีมบัญชี, HR, ฝ่ายกฎหมาย) แล้วค่อยออกเอกสารเรียกเก็บเงินคืนจากบริษัทลูกหรือบริษัทในเครือตามสัดส่วนการใช้งานจริง
ฟังดูเป็นเรื่องปกติในทางบริหารจัดการ แต่ในทางภาษี หากวางโครงสร้างเอกสารไม่รัดกุม สรรพากรอาจมองว่าเป็นการ "ให้บริการ" ซึ่งจะทำให้เกิดภาระภาษีซ้ำซ้อนโดยไม่จำเป็นทันที! บทความนี้จะพากางทางออกที่ถูกต้องตามกฎหมายกันครับ
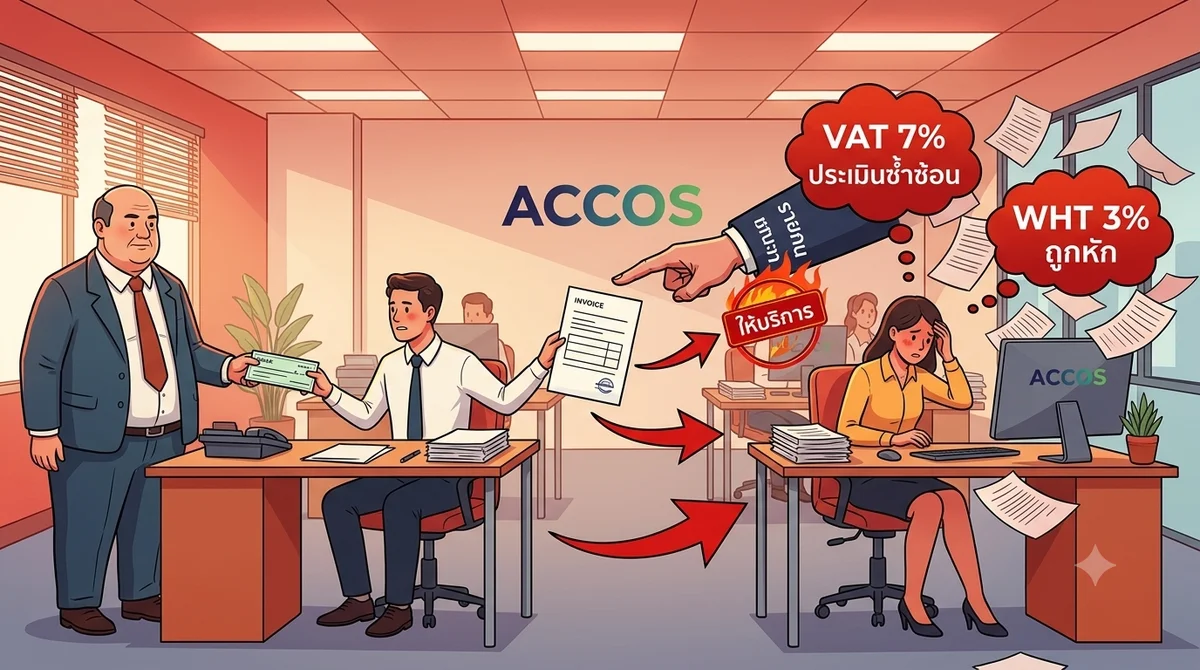
ปมภาษีที่ต้องระวัง: ทำไมสำรองจ่ายถึงกลายเป็นการ "ให้บริการ"? เมื่อบริษัทหนึ่งจ่ายเงินแทนอีกบริษัทหนึ่ง แล้วออกใบแจ้งหนี้เรียกเก็บเงินคืน หากไม่มีสัญญาหรือหลักฐานที่ชัดเจน กรมสรรพากรมักจะประเมินภาษีออกเป็น 2 เด้ง ดังนี้
- ภาษีมูลค่าเพิ่ม (VAT 7%): สรรพากรจะตีความว่า บริษัทที่สำรองจ่ายกำลังประกอบกิจการ "ให้บริการ" แก่บริษัทในเครือ ตามมาตรา 77/1 (10) แห่งประมวลรัษฎากร ทำให้เงินที่เรียกเก็บคืนต้องถูกบวก VAT 7% เพิ่มเข้าไป ทั้งที่ค่าใช้จ่ายต้นทางบางรายการอาจไม่มี VAT อยู่เลย
- ภาษีเงินได้หัก ณ ที่จ่าย (WHT): บริษัทในเครือผู้จ่ายเงินคืน จะถูกมองว่าเป็นการจ่ายค่าบริการตามมาตรา 3 เตรส แห่งประมวลรัษฎากร และคำสั่งกรมสรรพากรที่ ท.ป. 4/2528 ทำให้ต้องหักภาษี ณ ที่จ่าย 3% ไว้ตอนโอนเงินคืน
นอกจากนี้ ในฝั่งของภาษีเงินได้นิติบุคคล หากการปันส่วนค่าใช้จ่ายไม่สมเหตุสมผล สรรพากรอาจมองว่ารายจ่ายนั้นเป็น "รายจ่ายซึ่งมิใช่รายจ่ายเพื่อหากำไรหรือเพื่อกิจการโดยเฉพาะ" ตามมาตรา 65 ตรี (13) แห่งประมวลรัษฎากรและสั่งบวกกลับเป็นรายจ่ายต้องห้ามทันที
ทางออกที่ถูกต้อง: การทำสัญญา Cost Sharing และการขอรับเงินชดเชย เพื่อให้สรรพากรยอมรับว่าการเรียกเก็บเงินดังกล่าวเป็นการ "เฉลี่ยค่าใช้จ่ายตามความเป็นจริง" และเป็นเพียงการ "รับเงินชดเชยคืน" โดยไม่เข้าลักษณะเป็นการให้บริการที่ต้องเสีย VAT 7% และไม่ต้องถูกหักภาษี ณ ที่จ่าย ธุรกิจต้องดำเนินการตามเกณฑ์แนวปฏิบัติตามข้อหารือของกรมสรรพากร ดังนี้
- จัดทำข้อตกลงร่วมจ่าย: ต้องทำสัญญาเป็นลายลักษณ์อักษรระหว่างบริษัทในเครือก่อนเกิดรายการ ระบุวัตถุประสงค์ชัดเจนว่าเป็นข้อตกลงร่วมกันในการเฉลี่ยค่าใช้จ่ายจริงที่เกิดขึ้นจากการใช้ทรัพยากรร่วมกัน โดยไม่มีการบวกกำไรเพิ่มเติม
- กำหนดเกณฑ์ปันส่วนค่าใช้จ่ายที่เป็นธรรม: การปันส่วนต้องสมเหตุสมผลและสะท้อนการใช้งานจริง เช่น
- ค่าเช่าออฟฟิศ / ค่าน้ำค่าไฟ: ปันส่วนตามพื้นที่การใช้งานจริง (ตารางเมตร)
- เงินเดือนพนักงานกลาง / ทีม IT: ปันส่วนตามชั่วโมงการทำงาน (Timesheet) หรือจำนวนหัวพนักงานของแต่ละบริษัท
- การออกเอกสารขอรับเงินชดเชย: ออกใบแจ้งหนี้เพื่อเรียกเก็บเงินคืนโดยระบุรายละเอียดรายการค่าใช้จ่ายที่ปันส่วนให้ชัดเจน พร้อม แนบสำเนาใบเสร็จรับเงิน/ใบกำกับภาษีฉบับจริงจากผู้ขายต้นทาง เพื่อพิสูจน์ว่าเป็นการเรียกเก็บเงินคืนเท่าจำนวนที่จ่ายไปจริง
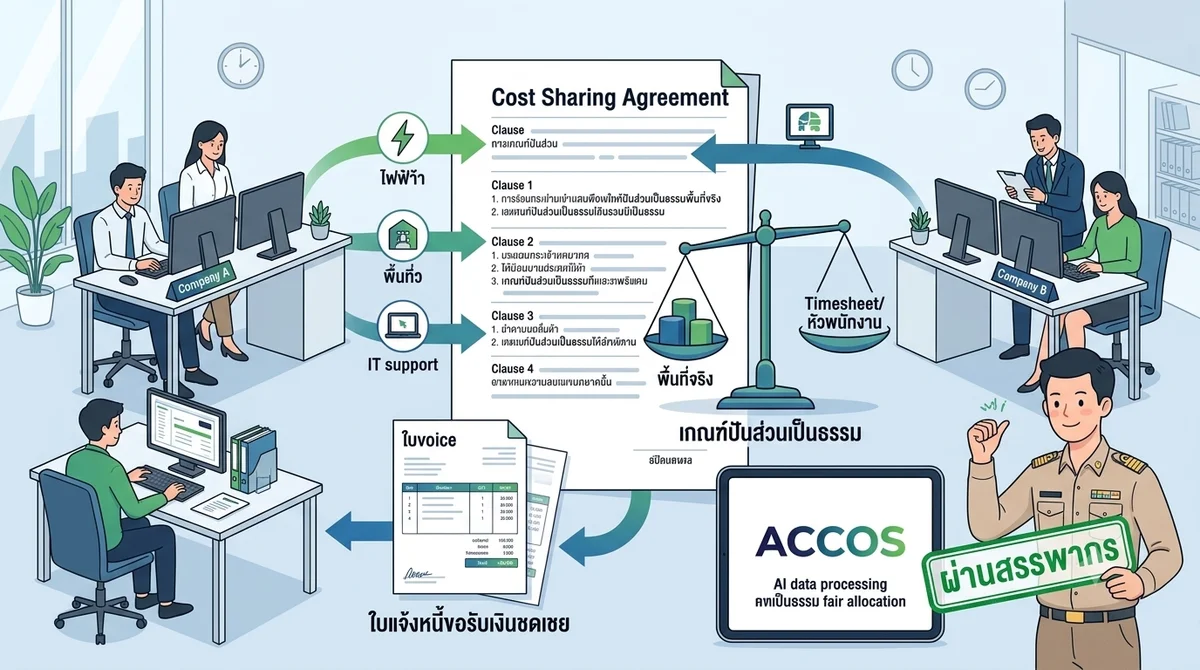
เมื่อทำครบเงื่อนไขนี้ การเรียกเก็บเงินคืนจะถือเป็นเพียงการชดใช้เงินคืนตามข้อตกลง ไม่ใช่รายได้จากการให้บริการ จึงไม่อยู่ในบังคับต้องเสีย VAT 7% และผู้จ่ายไม่ต้องหักภาษี ณ ที่จ่าย 3%
👉 จบปัญหางานเอกสารกระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารรายได้ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
