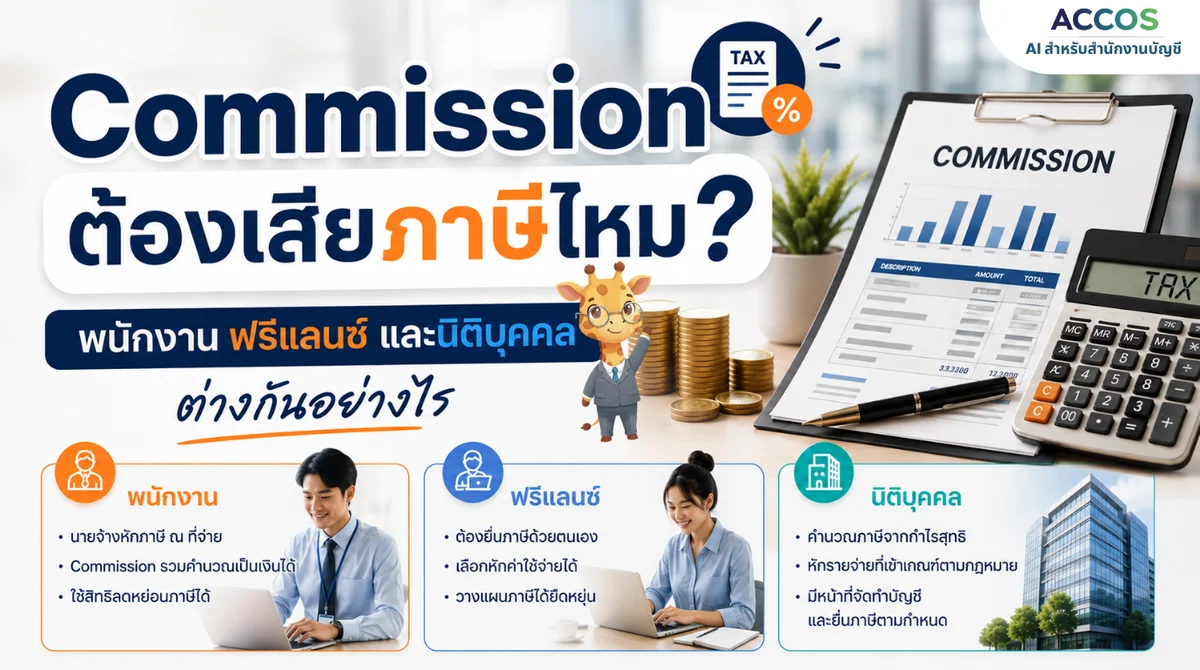
ในการทำงานหรือการประกอบธุรกิจ นอกจากรายได้หลักอย่างเงินเดือนหรือค่าบริการแล้ว หลายคนอาจได้รับค่าตอบแทนเพิ่มเติมจากผลงานหรือยอดขาย ซึ่งหนึ่งในรูปแบบที่พบได้บ่อยคือ ค่าคอมมิชชั่น (Commission)
ค่าคอมมิชชั่นพบได้ในหลายอาชีพ ตั้งแต่พนักงานขาย นายหน้า ตัวแทนอิสระ ไปจนถึงบริษัทที่รับค่านายหน้าจากการให้บริการ แต่แม้จะใช้คำว่า “Commission” เหมือนกัน ในทางภาษีไม่ได้หมายความว่าจะเสียภาษีหรือถูกหัก ณ ที่จ่ายด้วยวิธีเดียวกันทั้งหมด
- คำถามสำคัญจึงคือ “Commission ต้องเสียภาษีไหม และต้องถูกหักภาษี ณ ที่จ่ายเท่าไร?”
คำตอบต้องพิจารณาจาก ผู้รับเงินเป็นใคร ได้รับเงินจากอะไร และเงินนั้นเข้าลักษณะเงินได้ประเภทใดตามกฎหมาย บทความนี้จะพาไปดูว่า Commission ของพนักงาน ฟรีแลนซ์ นายหน้า หรือนิติบุคคล แตกต่างกันอย่างไรและแต่ละกรณีควรพิจารณาภาษีแบบไหนกันค่ะ
Commission ของพนักงานต้องเสียภาษีไหม?
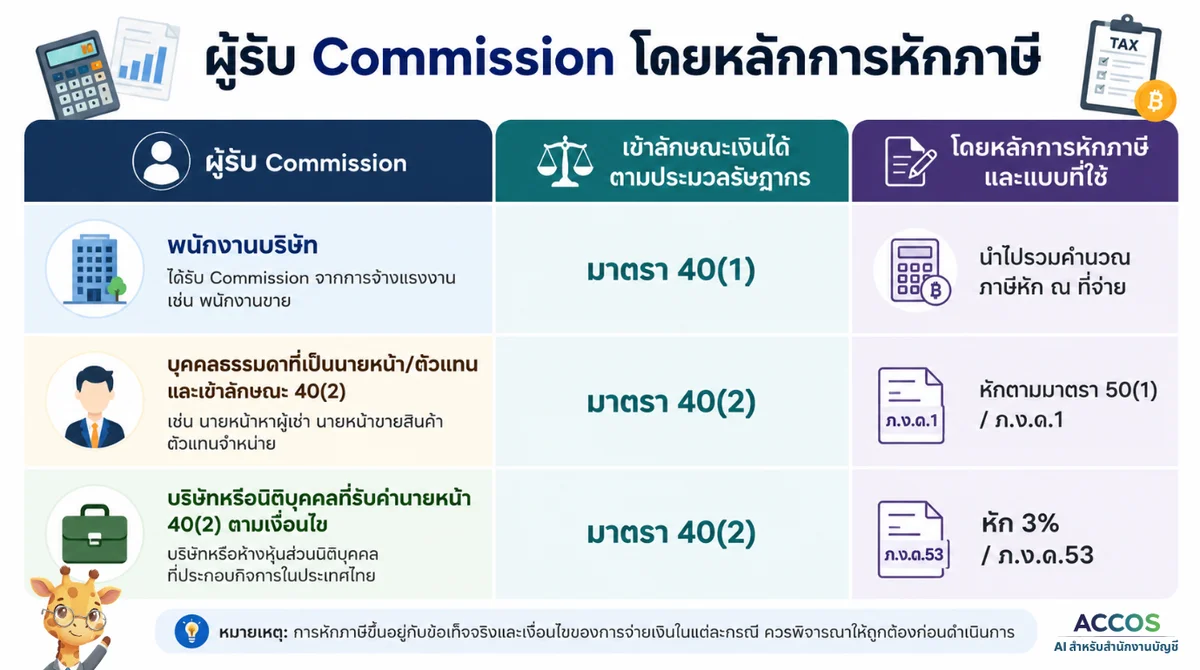
ถ้าเป็นพนักงานบริษัทและได้รับ Commission จากการทำงานในฐานะลูกจ้าง เช่น พนักงานขายได้รับเงินเดือนประจำและค่าคอมมิชชั่นตามยอดขาย เงินส่วนนี้โดยหลักถือเป็นเงินได้ตาม มาตรา 40(1) เช่นเดียวกับเงินเดือนค่ะ ดังนั้น บริษัทจะนำ Commission มาประกอบการคำนวณภาษีหัก ณ ที่จ่ายร่วมกับเงินได้จากการจ้างแรงงานของพนักงาน
- ตัวอย่าง: เงินเดือน 25,000 บาท + Commission จากยอดขาย 8,000 บาท Commission จำนวน 8,000 บาทไม่ได้ถูกหักภาษี 3% แยกออกมาต่างหาก แต่บริษัทจะนำไปรวมคำนวณภาษีหัก ณ ที่จ่ายตามหลักเกณฑ์ของเงินได้จากการจ้างแรงงาน
ถ้าเป็นนายหน้าหรือตัวแทนอิสระล่ะ?
ถ้าผู้รับเงินไม่ได้เป็นพนักงานของบริษัทแต่ทำงานในลักษณะนายหน้า ตัวแทน หรือรับทำงานให้ ค่านายหน้าอาจถือเป็นเงินได้ตาม มาตรา 40(2)
- ตัวอย่าง: ค่านายหน้าจากการหาผู้เช่า ค่านายหน้าจากการติดต่อซื้อขายสินค้า หรือค่าตอบแทนจากการเป็นนายหน้าและตัวแทน
หากผู้รับเป็นบุคคลธรรมดาและเงินได้นั้นเข้าลักษณะ มาตรา 40(2) ผู้จ่ายจะต้องหักภาษี ณ ที่จ่ายตาม มาตรา 50(1) และนำส่งด้วย ภ.ง.ด.1
- ดังนั้นจึงไม่ควรเข้าใจว่า “Commission ของบุคคลธรรมดาต้องหัก 3%” เพราะ 3% ไม่ได้ใช้กับ Commission ของบุคคลธรรมดาทุกกรณี ต้องดูก่อนว่าเงินได้นั้นเป็นประเภทใดและผู้รับทำงานในลักษณะไหน
Freelance รับ Commission = มาตรา 40(2) เสมอไหม?
ไม่เสมอค่ะ
คำว่า “Freelance” เป็นเพียงรูปแบบการทำงาน ไม่ใช่ประเภทเงินได้ตามกฎหมายภาษี การพิจารณาว่ารายได้เป็นมาตราใดต้องดูรายละเอียดของงานจริงค่ะ เช่น
- ทำงานในลักษณะไหน?
- วิธีประกอบอาชีพ ลักษณะการประกอบอาชีพเป็นแบบใด?
- มีการลงทุนหรือจัดหาอุปกรณ์เองหรือไม่?
- ความสัมพันธ์ระหว่างผู้จ่ายกับผู้รับ ทำงานให้ใครและมีความสัมพันธ์กับผู้ว่าจ้างอย่างไร?
ดังนั้น ก่อนหักภาษีไม่ควรพิจารณาจากคำว่า “Freelance” หรือ “Commission” เพียงอย่างเดียว
- หลักคือ "ต้องดูเนื้อหาของงานและเหตุแห่งการได้รับเงิน มากกว่าชื่อที่เรียก"
Commission ที่จ่ายให้นิติบุคคลหัก 3% หรือไม่?
ถ้าผู้จ่ายเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลและจ่ายค่านายหน้าที่เข้าลักษณะเงินได้ตาม มาตรา 40(2) ให้แก่ บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ประกอบกิจการในประเทศไทย ผู้จ่ายมีหน้าที่หักภาษี ณ ที่จ่ายในอัตรา 3% ตามหลักเกณฑ์ของกรมสรรพากรค่ะ
กรณีดังกล่าวโดยทั่วไปนำส่งภาษีด้วยแบบ ภ.ง.ด.53 จึงเป็นที่มาของคำพูดที่หลายคนคุ้นว่า “ค่าคอมมิชชั่นหัก 3%” แต่สิ่งที่ต้องระวังคือ ไม่ควรนำหลัก 3% ของกรณีนิติบุคคลมาใช้กับ Commission ของบุคคลธรรมดาทุกกรณี
สรุปให้เห็นภาพง่าย ๆ :
- Commission ของพนักงานที่ได้รับเนื่องจากการจ้างแรงงาน → โดยหลัก 40(1)
- ค่านายหน้าของบุคคลธรรมดาที่เข้าลักษณะ 40(2) → หักตามมาตรา 50(1)
- ค่านายหน้า 40(2) ที่บริษัทจ่ายให้นิติบุคคลในประเทศตามเงื่อนไข → หัก 3%
Commission ของบุคคลธรรมดาหักค่าใช้จ่ายได้เท่าไร?
หากเป็นบุคคลธรรมดา และ Commission ที่ได้รับเข้าลักษณะเงินได้ตาม มาตรา 40(1) หรือ 40(2) กฎหมายอนุญาตให้หักค่าใช้จ่ายแบบเหมาได้ 50% ของเงินได้ แต่เมื่อรวมเงินได้ตามมาตรา 40(1) และ 40(2) แล้วหักได้สูงสุดไม่เกิน 100,000 บาทต่อปี
- ตัวอย่างเช่น: หากมีทั้งเงินเดือนและค่านายหน้าตามมาตรา 40(2) จะไม่ได้หักค่าใช้จ่าย 100,000 บาทสำหรับเงินเดือน แล้วหักเพิ่มอีก 100,000 บาทสำหรับ Commission แต่ต้องใช้เพดานรวมเดียวกัน
ตอนยื่นภาษีต้องใช้ ภ.ง.ด.90 หรือ ภ.ง.ด.91?
ตรงนี้ต้องแยกให้ออกก่อนว่า “แบบที่บริษัทใช้ส่งภาษีให้กรมสรรพากร” กับ “แบบที่เราใช้ยื่นภาษีประจำปี” เป็นคนละเรื่องกันค่ะ
ตอนบริษัทหักภาษีให้:
- หากเป็นเงินได้ตามมาตรา 40(1) หรือ 40(2) ที่ต้องหักภาษีตามมาตรา 50(1) บริษัทจะนำส่งด้วย ภ.ง.ด.1
ตอนเรายื่นภาษีประจำปี:
- หากมีเฉพาะเงินได้ตาม มาตรา 40(1) และถึงเกณฑ์ต้องยื่น → ใช้ ภ.ง.ด.91
- หากมีเงินได้ประเภทอื่นร่วมด้วย เช่น มาตรา 40(2) และถึงเกณฑ์ต้องยื่น → โดยหลักใช้ ภ.ง.ด.90 ดังนั้น ถ้าเป็นพนักงานที่มีเงินเดือนและ Commission จากการจ้างแรงงาน ซึ่งเป็น มาตรา 40(1) ทั้งคู่ ก็ยังอยู่ในกลุ่มเงินได้ 40(1) ประเภทเดียว
จัดการรายได้และเอกสารภาษีให้เป็นระบบมากขึ้นด้วย ACCOS
เมื่อ Commission มีรายละเอียดทางภาษีแตกต่างกันตามประเภทของผู้รับและลักษณะการจ่าย การจัดการข้อมูลรายได้และเอกสารที่เกี่ยวข้องให้ถูกต้องตั้งแต่ต้นจึงเป็นเรื่องสำคัญ โดยเฉพาะธุรกิจที่มีการจ่ายค่าคอมมิชชั่นให้พนักงาน นายหน้า หรือคู่ค้าหลายราย
ACCOS ระบบบัญชีที่ช่วยให้ธุรกิจจัดการข้อมูลทางบัญชีและการเงินได้อย่างเป็นระบบ ช่วยลดภาระในการจัดเก็บและตรวจสอบข้อมูลที่เกี่ยวข้องกับรายรับ - รายจ่าย พร้อมช่วยให้การจัดการข้อมูลทางบัญชีเป็นเรื่องง่ายและเป็นระเบียบมากขึ้น ไม่ว่าจะเป็นธุรกิจที่มีพนักงานรับ Commission หรือมีการจ่ายค่าคอมมิชชั่นให้บุคคลภายนอก การมีระบบอ่านเอกสารบัญชีที่เหมาะสมจะช่วยให้ตรวจสอบข้อมูลได้สะดวกและลดความยุ่งยากในการทำงานด้านบัญชีในแต่ละวันค่ะ
👉 จบปัญหางานเอกสารกระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารรายได้ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
