เจ้าของธุรกิจ SME หลายแห่งมักจะประสบปัญหาคลาสสิก คือ เมื่อดูรายงานทางการเงินรายเดือนระหว่างปีก็เห็นตัวเลขกำไรเติบโตสวยงาม แต่พอถึงช่วงสิ้นปีที่นักบัญชีทำงบการเงินส่งกรมสรรพากร ตัวเลขกำไรกลับลดลงอย่างน่าใจหาย กลายเป็นขาดทุน หรือในทางกลับกัน คือถูกเจ้าพนักงานประเมินเรียกตรวจสอบและประเมินภาษีย้อนหลัง
สาเหตุสำคัญประการหนึ่งเกิดจากการที่กิจการ "ลืมทำรายการปรับปรุงบัญชี ณ วันสิ้นงวด" ซึ่งทำให้ตัวเลขรายได้และค่าใช้จ่ายไม่สะท้อนผลการดำเนินงานที่แท้จริงของรอบระยะเวลาบัญชีนั้นๆ บทความนี้จะพากางโพย 5 รายการสำคัญที่ต้องปรับปรุงก่อนปิดงบกันครับ
ทำไมต้องปรับปรุงบัญชี? รู้จัก "เกณฑ์คงค้าง"
ตามมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs บทที่ 3) ได้กำหนดข้อสมมติฐานสำคัญในการนำเสนองบการเงิน คือ "เกณฑ์คงค้าง" ซึ่งกำหนดให้กิจการต้องรับรู้รายการค้าเมื่อเกิดขึ้นในรอบระยะเวลารายงานนั้น โดยไม่คำนึงว่าจะได้รับหรือจ่ายชำระเงินสดแล้วหรือไม่
หลักการนี้สอดคล้องกับ ประมวลรัษฎากร มาตรา 65 วรรคสอง ที่บังคับให้นิติบุคคลต้องคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคลโดยใช้ "เกณฑ์สิทธิ" (หรือเกณฑ์คงค้าง) โดยให้นำรายได้และรายจ่ายทั้งสิ้นที่เกี่ยวกับรอบระยะเวลาบัญชีนั้น มารวมคำนวณเป็นรายได้และรายจ่ายของรอบระยะเวลาบัญชีนั้น แม้ว่ายังมิได้จ่ายหรือได้รับชำระเงินจริงก็ตาม
กางโพย 5 รายการปรับปรุงบัญชีวันสิ้นงบที่ SME มักมองข้าม
- รายได้ค้างรับ คือ รายได้จากการขายสินค้าหรือให้บริการที่เกิดขึ้นแล้วในงวดบัญชีปัจจุบัน แต่ยังไม่ได้เรียกเก็บเงินหรือยังไม่ได้ออกใบแจ้งหนี้/ใบกำกับภาษีจนกว่าจะถึงงวดถัดไป หากลืมบันทึกรายการนี้ จะทำให้รายได้ในงบกำไรขาดทุนต่ำกว่าความเป็นจริง
- ตัวอย่าง: ให้บริการที่ปรึกษาในเดือนธันวาคมเสร็จสิ้นแล้ว แต่มีกำหนดวางบิลและรับเงินในเดือนมกราคมปีถัดไป ต้องปรับปรุงโดย เดบิต รายได้ค้างรับ (สินทรัพย์) และ เครดิต รายได้จากการให้บริการ
- ค่าใช้จ่ายค้างจ่าย คือ ค่าใช้จ่ายที่เกิดขึ้นจากการดำเนินงานแล้วในงวดบัญชีปัจจุบัน แต่กิจการยังไม่ได้จ่ายเงินสดหรือยังไม่ได้รับใบแจ้งหนี้จากซัพพลายเออร์ หากลืมปรับปรุง จะทำให้ค่าใช้จ่ายต่ำไป และแสดงกำไรสุทธิสูงเกินจริง
- ตัวอย่าง: ค่าไฟฟ้า ค่าน้ำประปา หรือค่าโทรศัพท์ของเดือนธันวาคมที่บิลจะส่งมาในเดือนมกราคม รวมถึงค่าโบนัสพนักงานประจำปี ต้องปรับปรุงโดย เดบิต ค่าใช้จ่าย และ เครดิต ค่าใช้จ่ายค้างจ่าย (หนี้สิน)
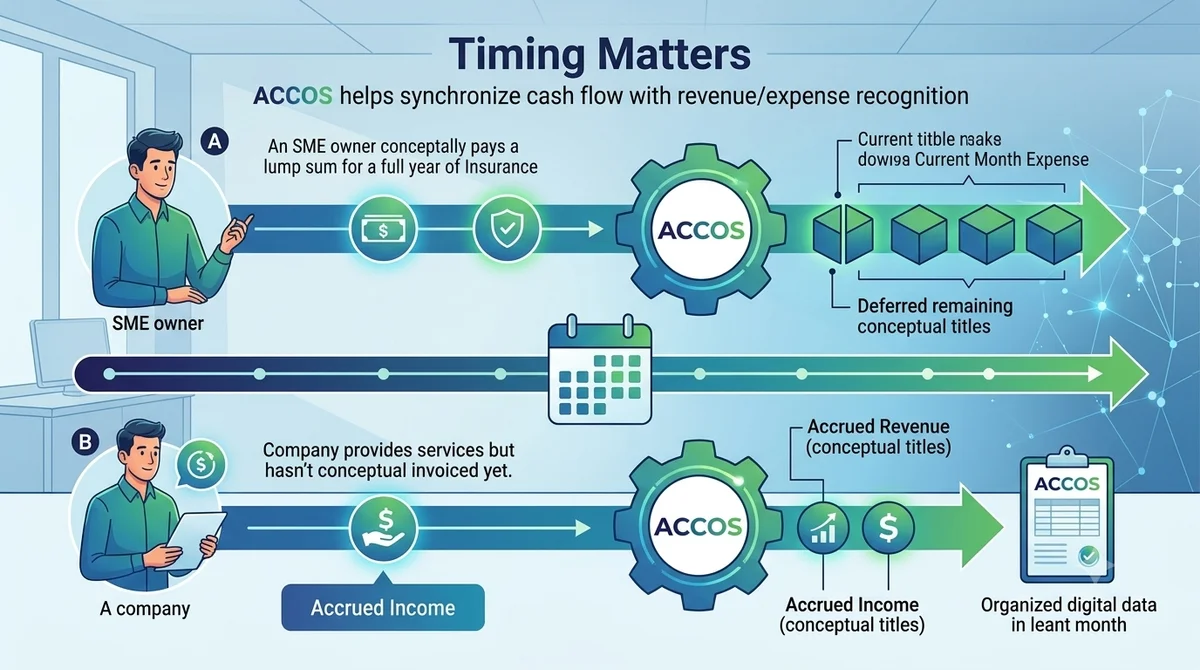
- ค่าใช้จ่ายจ่ายล่วงหน้า คือ รายจ่ายที่กิจการได้ชำระเงินสดออกไปแล้วทั้งจำนวน แต่ประโยชน์เชิงเศรษฐกิจของรายจ่ายนั้นครอบคลุมไปถึงรอบระยะเวลาบัญชีอนาคต
- ตัวอย่าง: การจ่ายเบี้ยประกันภัยรายปีในเดือนตุลาคม ครอบคลุมระยะเวลา 12 เดือน (ต.ค. ปีปัจจุบัน - ก.ย. ปีถัดไป) ณ วันสิ้นงวด (31 ธันวาคม) ต้องตัดจ่ายค่าประกันภัยเฉพาะส่วนของ 3 เดือนแรกเป็นค่าใช้จ่ายงวดปัจจุบัน ส่วนอีก 9 เดือนที่เหลือต้องตั้งไว้เป็น "ค่าใช้จ่ายจ่ายล่วงหน้า" (สินทรัพย์หมุนเวียน)
- รายได้รับล่วงหน้า คือ เงินสดที่กิจการได้รับมาจากลูกค้าแล้ว แต่กิจการยังไม่ได้ส่งมอบสินค้าหรือยังไม่ได้ให้บริการตามภาระผูกพันตามสัญญา
- ตัวอย่าง: รับเงินค่าบริการดูแลระบบรายปีล่วงหน้าจากลูกค้า กิจการจะบันทึกเงินรับทั้งก้อนเป็นรายได้ทันทีไม่ได้ แต่ต้องรับรู้เฉพาะส่วนของบริการที่ให้ไปแล้วในงวด ส่วนที่เหลือต้องตั้งไว้เป็น "รายได้รับล่วงหน้า" (หนี้สิน) และทยอยรับรู้เป็นรายได้ตามส่วนแห่งระยะเวลา
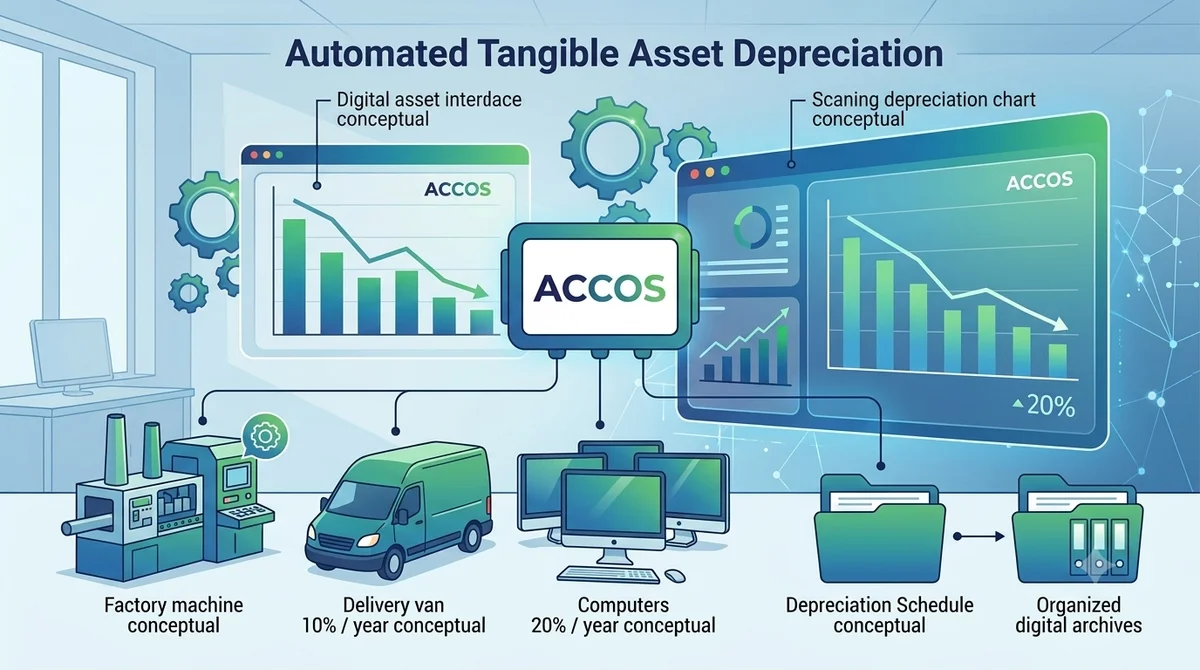
- ค่าเสื่อมราคาและค่าตัดจำหน่าย คือ การปันส่วนมูลค่าของสินทรัพย์ถาวร (เช่น อาคาร เครื่องจักร อุปกรณ์ คอมพิวเตอร์) หรือสินทรัพย์ไม่มีตัวตน ตลอดอายุการใช้งานอย่างมีระบบ
- เงื่อนไขทางภาษี: ตาม พระราชกฤษฎีกา ออกตามความในประมวลรัษฎากร ว่าด้วยการหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน (ฉบับที่ 145) พ.ศ. 2527 ได้กำหนดอัตราการหักค่าเสื่อมราคาทางภาษีสูงสุดไว้ เช่น อาคารถาวรร้อยละ 5, ทรัพย์สินอย่างอื่น (คอมพิวเตอร์ เครื่องจักร รถยนต์) ร้อยละ 20 หากสิ้นปีไม่ได้คำนวณและบันทึกค่าเสื่อมราคา กิจการจะไม่สามารถนำค่าเสื่อมราคานั้นมาใช้เป็นรายจ่ายทางภาษีในงวดนั้นได้
ผลกระทบทางภาษี: ละเลยรายการปรับปรุง Risk แค่ไหน?
การละเลยไม่บันทึกรายการปรับปรุงวันสิ้นงบ ส่งผลเสียโดยตรงต่อการยื่นแบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี (ภ.ง.ด.50) หากสรรพากรเข้าตรวจพบว่าตัวเลขกำไรสุทธิทางภาษีคลาดเคลื่อนอันเนื่องมาจากบันทึกรายได้หรือรายจ่ายข้ามงวด (ไม่เป็นไปตามเกณฑ์สิทธิ์ตามมาตรา 65) กิจการอาจถูกประเมินภาษีเพิ่มเติม พร้อมเบี้ยปรับและเงินเพิ่มตามกฎหมาย
👉 จบปัญหางานเอกสารกระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารรายได้ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
