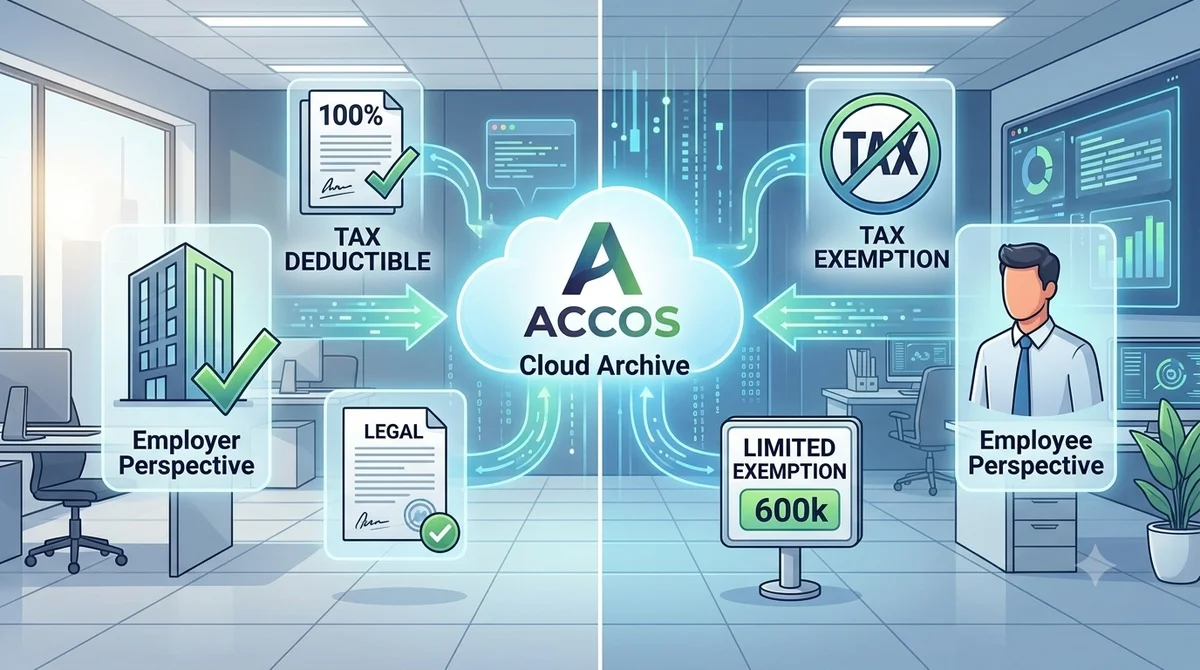
ในสภาวะเศรษฐกิจผันผวน การปรับโครงสร้างองค์กรหรือการเลิกจ้างพนักงานเป็นสิ่งที่อาจเกิดขึ้นได้ในหลายกิจการ อย่างไรก็ตาม ทั้งนักบัญชีและฝ่ายทรัพยากรบุคคล (HR) มักประสบปัญหาและมีความสับสนเกี่ยวกับวิธีการบันทึกรายการบัญชี รวมถึงภาระภาษีที่เกี่ยวข้องกับ "เงินชดเชยเลิกจ้าง" ทั้งในมุมของนิติบุคคลผู้จ่ายเงินและมุมของบุคคลธรรมดาผู้รับเงิน
ฝั่งบริษัท (นิติบุคคล): ลงบันทึกเป็นรายจ่ายทางภาษีได้ 100%
ในทางภาษีเงินได้นิติบุคคลตามมาตรา 65 แห่งประมวลรัษฎากร กำหนดให้คำนวณกำไรสุทธิจากรายได้หักด้วยรายจ่ายตามเงื่อนไขที่กฎหมายกำหนด
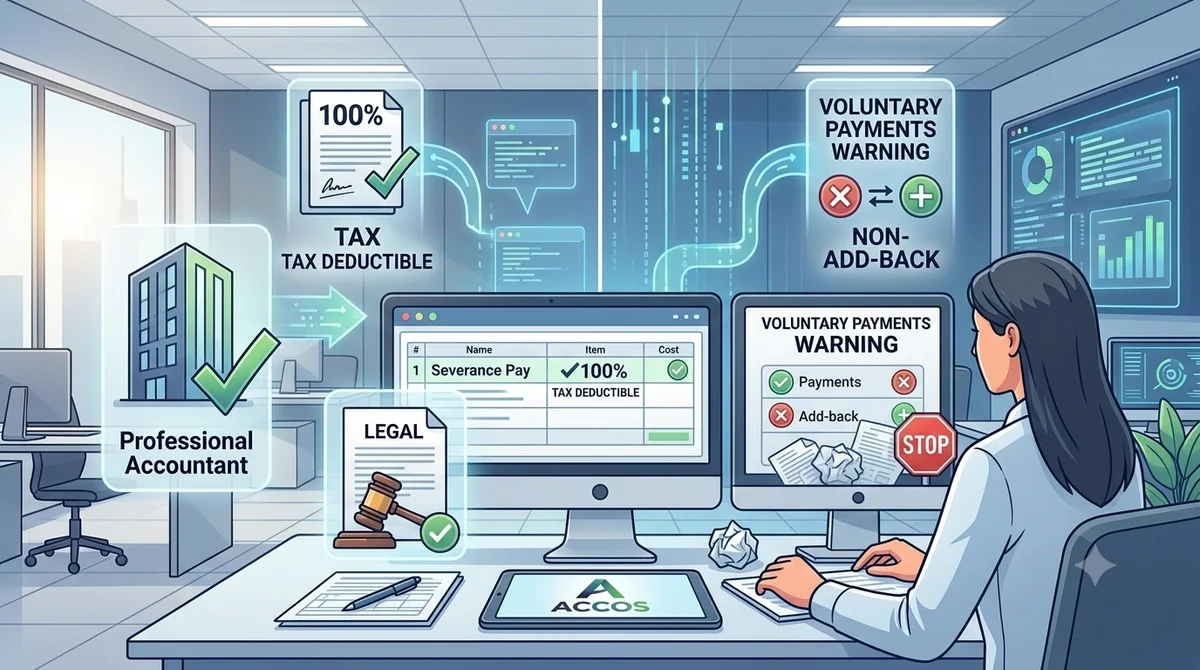
- บันทึกเป็นรายจ่ายได้เต็มจำนวน: เงินชดเชยที่บริษัทจ่ายให้แก่พนักงานตามที่กฎหมายว่าด้วยการคุ้มครองแรงงานกำหนด ถือเป็นรายจ่ายในการดำเนินงานเพื่อหากำไรหรือเพื่อกิจการโดยเฉพาะ กิจการสามารถนำมาหักเป็นรายจ่ายในการคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคลได้ 100%
- ข้อระวังเรื่องรายจ่ายต้องห้าม: หากบริษัทจ่ายเงินสมนาคุณหรือเงินช่วยเหลือให้แก่พนักงานโดยไม่มีระเบียบ ข้อบังคับ หรือไม่มีกฎหมายกำหนดรองรับ สรรพากรจะมองว่าเป็นการจ่ายตามอัธยาศัย ซึ่งเข้าลักษณะเป็น "รายจ่ายอันมีลักษณะเป็นการส่วนตัวหรือการให้โดยเสน่หา" ตามมาตรา 65 ตรี (3) และ (13) แห่งประมวลรัษฎากร ทำให้ไม่สามารถนำมาหักเป็นรายจ่ายทางภาษีได้ และต้องทำรายการบวกกลับ
ฝั่งพนักงาน (บุคคลธรรมดา): อัตราค่าชดเชยและสิทธิประโยชน์ยกเว้นภาษี
ตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 มาตรา 118 นายจ้างมีหน้าที่ต้องจ่ายค่าชดเชยให้แก่ลูกจ้างซึ่งถูกเลิกจ้างตามอายุงาน ดังนี้:
- ทำงานครบ 120 วัน แต่ไม่ครบ 1 ปี: จ่ายไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 30 วัน
- ทำงานครบ 1 ปี แต่ไม่ครบ 3 ปี: จ่ายไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 90 วัน
- ทำงานครบ 3 ปี แต่ไม่ครบ 6 ปี: จ่ายไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 180 วัน
- ทำงานครบ 6 ปี แต่ไม่ครบ 10 ปี: จ่ายไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 240 วัน
- ทำงานครบ 10 ปี แต่ไม่ครบ 20 ปี: จ่ายไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 300 วัน
- ทำงานครบ 20 ปีขึ้นไป: จ่ายไม่น้อยกว่าค่าจ้างอัตราสุดท้าย 400 วัน
เกณฑ์การยกเว้นภาษีเงินได้บุคคลธรรมดา: ตามกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ข้อ 2 (51) ได้กำหนดสิทธิประโยชน์ทางภาษีไว้ว่า เงินค่าชดเชยที่ลูกจ้างได้รับตามกฎหมายว่าด้วยการคุ้มครองแรงงาน (ไม่รวมถึงกรณีรับเพราะเหตุเกษียณอายุหรือสิ้นสุดสัญญาจ้าง) จะได้รับการยกเว้นไม่ต้องนำมารวมคำนวณภาษีเงินได้บุคคลธรรมดา เฉพาะส่วนที่ไม่เกินค่าจ้างของการทำงาน 400 วันสุดท้าย และไม่เกิน 600,000 บาท โดยหากมีเงินชดเชยส่วนที่เกินกว่าเพดานดังกล่าว พนักงานจะต้องนำเงินส่วนเกินนั้นไปรวมคำนวณภาษีเงินได้ประจำปีตามปกติ
มุมมอง AI / ACCOS: จัดเก็บเอกสารบน Cloud Archive เพื่อยืนยันรายงาน ภ.ง.ด.1
เพื่อป้องกันข้อพาทหรือการตั้งข้อสงสัยจากเจ้าหน้าที่สรรพากร กิจการควรจัดเก็บเอกสารหลักฐานให้รัดกุมและเป็นหมวดหมู่
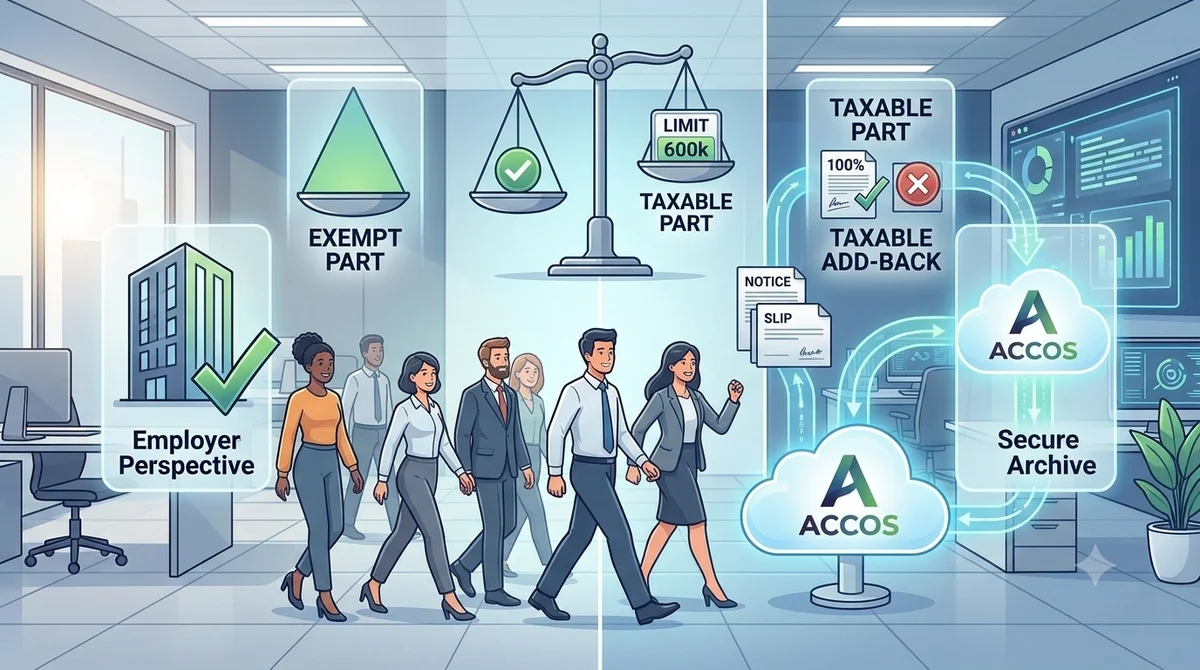
การใช้งานระบบ ACCOS AI Accounting จะช่วยให้ทีมงานสามารถจัดเก็บไฟล์ดิจิทัล เช่น หนังสือแจ้งเลิกจ้าง สัญญาจ้างงาน และสลิปหลักฐานการโอนเงิน ไว้บนคลังเอกสารออนไลน์ ช่วยให้นักบัญชีดึงชุดเอกสารออกมายืนยันความถูกต้องของรายการได้อย่างรวดเร็วและครบถ้วนเมื่อถูกเรียกตรวจย้อนหลัง
👉 จบปัญหางานเอกสารกระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารรายได้ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
