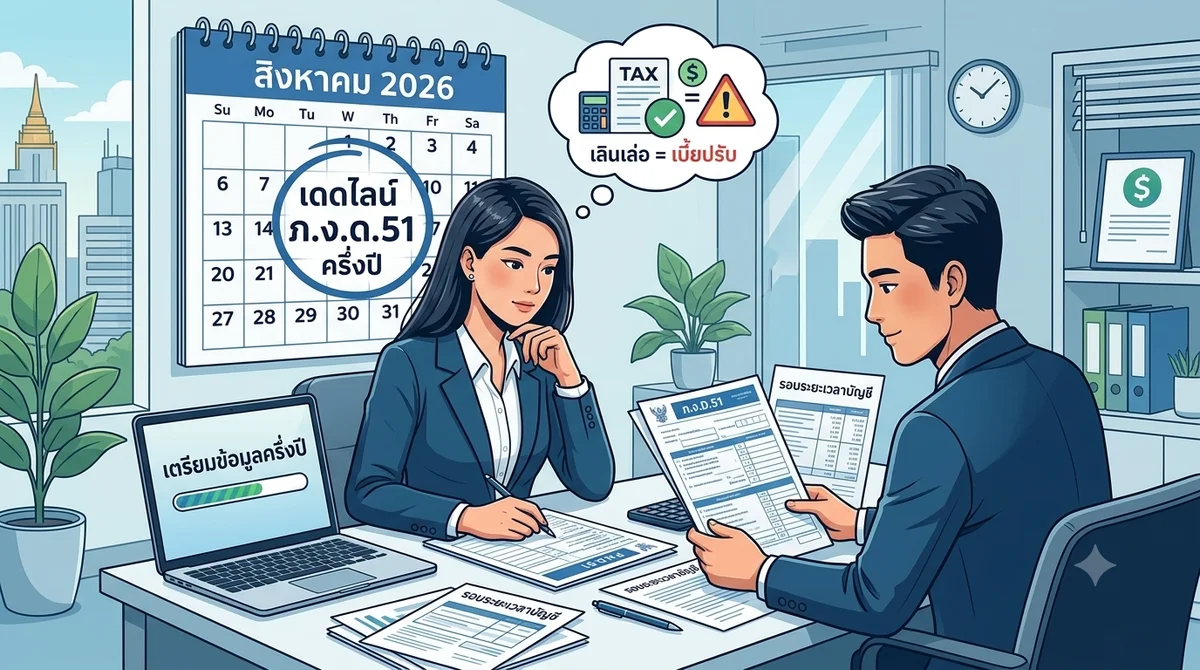
เดือนสิงหาคมของทุกปี ถือเป็นอีกหนึ่งช่วงเวลาสำคัญที่นักบัญชีและเจ้าของธุรกิจ SME ต้องเตรียมตัวให้พร้อม เพราะเป็นเดือนสุดท้ายของเดดไลน์การยื่นแบบแสดงรายการภาษีเงินได้นิติบุคคลครึ่งปี หรือที่เรียกกันติดปากว่า "ภ.ง.ด.51" (สำหรับรอบระยะเวลาบัญชีปกติที่เริ่ม 1 มกราคม ถึง 31 ธันวาคม)
การยื่น ภ.ง.ด.51 เป็นการจัดเก็บภาษีล่วงหน้าเพื่อบรรเทาภาระภาษีตอนสิ้นปี แต่ความน่ากลัวคือ หากกิจการประมาท เลินเล่อ หรือประมาณการตัวเลขผิดพลาด อาจนำไปสู่การโดนเบี้ยปรับและเงินเพิ่มที่แพงหูฉี่ได้ บทความนี้จะพาสรุปเงื่อนไขและกับดักที่ต้องระวังครับ
เงื่อนไขสำคัญ: ใครต้องยื่น และต้องคำนวณแบบไหน? นิติบุคคลที่มีหน้าที่ต้องยื่น ภ.ง.ด.51 คือบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ตั้งขึ้นตามกฎหมายไทยและกฎหมายต่างประเทศ ที่มีรอบระยะเวลาบัญชีไม่น้อยกว่า 12 เดือน โดยกรมสรรพากรกำหนดวิธีการคำนวณไว้ 2 รูปแบบหลักๆ คือ:
- เสียจากกำไรสุทธิจากผลการดำเนินงานจริงในรอบ 6 เดือนแรก: วิธีนี้ใช้สำหรับบริษัทที่จดทะเบียนในตลาดหลักทรัพย์ ธนาคารพาณิชย์ หรือบริษัทที่มีผู้ตรวจสอบและรับรองบัญชี (สอบทานงบการเงินครึ่งปี)
- เสียจากกึ่งหนึ่งของ "ประมาณการกำไรสุทธิ" ทั้งปี: วิธีนี้ใช้สำหรับบริษัทหรือห้างหุ้นส่วนนิติบุคคลทั่วไป (SME ส่วนใหญ่จะใช้วิธีนี้) โดยนักบัญชีจะต้องคาดการณ์รายได้และค่าใช้จ่ายที่จะเกิดขึ้นตลอดทั้งปี นำมาหักลบกันเพื่อหากำไรสุทธิทางภาษี แล้วนำกึ่งหนึ่ง (50%) ของกำไรนั้นมาคำนวณภาษีเพื่อนำส่ง
กับดักที่ต้องระวัง: กฎเหล็กห้ามประมาณการขาดเกิน 25% สำหรับ SME ที่ใช้วิธีประมาณการกำไรทั้งปี มีกฎเหล็กตามมาตรา 67 ตรี แห่งประมวลรัษฎากร ที่ระบุไว้ชัดเจนว่า หากบริษัทแสดงประมาณการกำไรสุทธิขาดไปเกินกว่าร้อยละ 25 ของกำไรสุทธิจริงตอนสิ้นปี "โดยไม่มีเหตุอันสมควร" จะต้องเสียเงินเพิ่มอีกร้อยละ 20 ของภาษีที่ชำระขาดไป
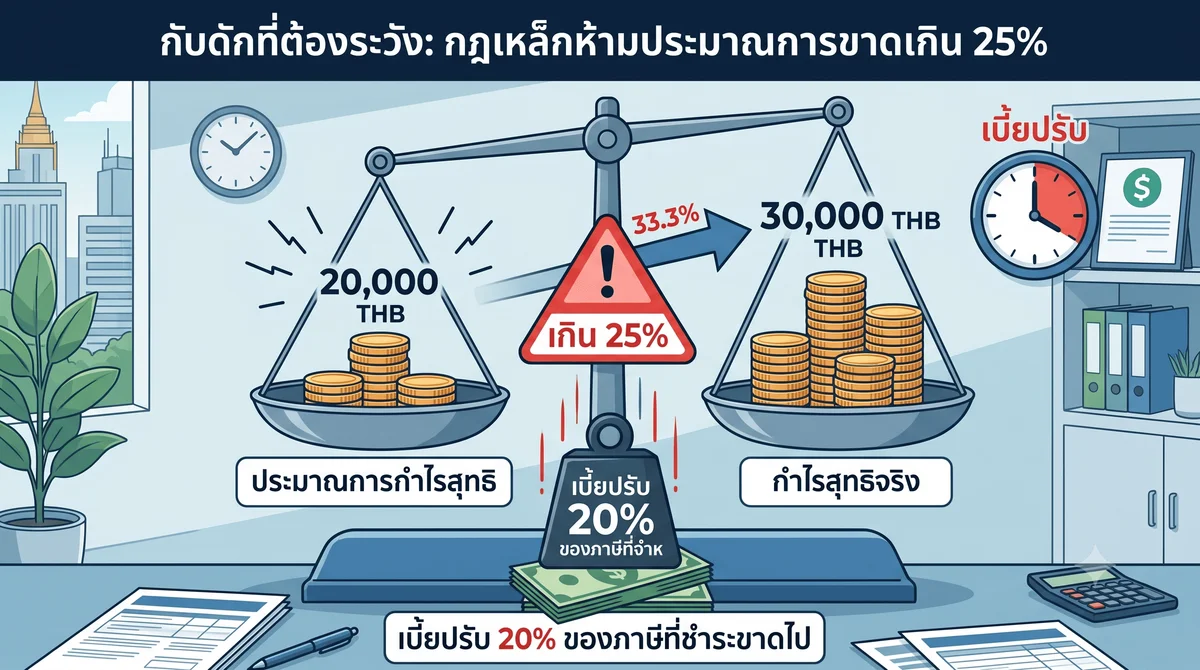
ยกตัวอย่างเช่น กิจการประมาณการกำไรทั้งปีไว้ 20,000 บาท แต่พอถึงตอนปิดงบสิ้นปี ปรากฏว่ามีกำไรจริง 30,000 บาท เท่ากับว่าคุณประมาณการกำไรน้อยกว่าความเป็นจริงไปถึง 33% (เกิน 25%) ซึ่งจะทำให้คุณโดนปรับเงินเพิ่มทันที
มุมมองข้อพิพาทจากศาลฎีกา: จากแนวคำพิพากษาศาลฎีกาที่ 2551/402 ชี้ให้เห็นว่า หากบริษัทไม่ยื่นแบบ ภ.ง.ด.51 หรือยื่นแบบโดยแสดงประมาณการขาดทุนสุทธิไว้ (ซึ่งต่อมาเจ้าพนักงานประเมินว่ามีกำไร) อันเป็นการแสดงประมาณการกำไรสุทธิขาดไปเกินร้อยละ 25 โดยไม่มีเหตุอันสมควร เจ้าพนักงานมีสิทธิประเมินเรียกเก็บภาษีและเงินเพิ่มร้อยละ 20 ได้ตามกฎหมาย ซึ่งเป็นเครื่องเตือนใจว่าการทำตัวเลขมั่วๆ หรือยื่นล่าช้ามีราคาที่ต้องจ่ายสูงมาก
วิธีเอาตัวรอด: รู้จัก "เหตุอันสมควร" และการใช้เครื่องมือ AI เพื่อให้พ้นจากโทษเงินเพิ่ม 20% กรมสรรพากรได้มีข้อผ่อนปรนตามคำสั่งกรมสรรพากรที่ ป.152/2558 (แก้ไขเพิ่มเติม ป.50/2537) ที่กำหนด "เหตุอันสมควร (Safe Harbor)" ไว้ 2 กรณีหลักๆ คือ:
- ยื่นประมาณการกำไรสุทธิและเสียภาษีครึ่งปีไว้ "ไม่น้อยกว่ากึ่งหนึ่งของภาษีเงินได้นิติบุคคลที่ได้เสียในรอบระยะเวลาบัญชีที่แล้ว"
- ยื่นประมาณการกำไรสุทธิไว้ "ไม่น้อยกว่ากำไรสุทธิจริงของรอบระยะเวลาบัญชีที่แล้ว" (แม้จะเสียภาษีน้อยกว่าก็ตาม เช่น กรณีได้รับสิทธิลดอัตราภาษี)
อย่างไรก็ตาม วิธีป้องกันที่ดีที่สุดคือการมี "ข้อมูลบัญชีที่อัปเดตเป็นปัจจุบัน" เพื่อให้การประมาณการแม่นยำที่สุด หากคุณรู้สึกว่าการไล่ตามเก็บเอกสารและคีย์บิลย้อนหลังเพื่อทำตัวเลขครึ่งปีเป็นเรื่องยาก ลองหันมาใช้ ACCOS ระบบ AI สำหรับสำนักงานบัญชี ที่ช่วยให้คุณสแกนบิลและดึงข้อมูลลงบัญชีได้ทันทีแบบเรียลไทม์
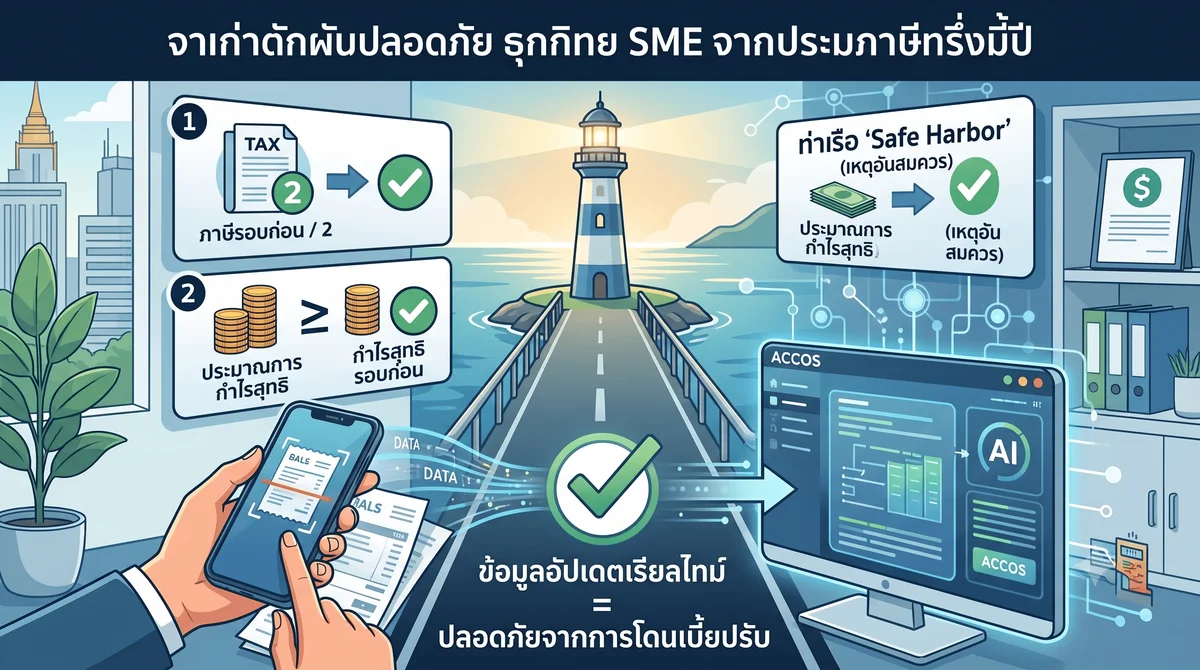
เมื่อข้อมูลรายได้และค่าใช้จ่ายของกิจการถูกอัปเดตอย่างสม่ำเสมอ การประเมินแนวโน้มกำไรช่วงครึ่งปีหลังก็จะไม่ใช่เรื่องของการนั่งเทียนเดาตัวเลขอีกต่อไป ช่วยให้นักบัญชีสามารถคำนวณภาษีครึ่งปีได้อย่างแม่นยำ และปลอดภัยจากการโดนเบี้ยปรับของสรรพากรอย่างแน่นอน!
👉 จบปัญหาบิลเงินสดย่อยหายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายในให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
