มีสินค้าตกรุ่น หมดอายุ หรือเสื่อมสภาพกองเต็มโกดัง ยิ่งเก็บไว้ก็ยิ่งเสียพื้นที่และค่าเช่าที่ แต่พอผู้บริหารสั่งให้ขนไปทิ้ง นักบัญชีกลับร้องห้ามเสียงหลงว่า "ทิ้งไม่ได้นะคะ ไม่งั้นโดนสรรพากรปรับอ่วม!" อ้าว... ของก็พัง ขายก็ไม่ได้ ทำไมจะทิ้งเฉยๆ ไม่ได้ล่ะ? บทความนี้จะพาไปเจาะลึกวิธีการจัดการกับ Dead Stock อย่างถูกต้อง เพื่อเปลี่ยนของเสียให้กลายเป็นรายจ่ายทางภาษีอย่างถูกกฎหมายครับ
ความโหดร้ายของภาษีสต๊อก (Inventory Write-Off) ในทางบัญชี การตัดจำหน่ายสินค้า (Inventory Write-Off) คือกระบวนการทางบัญชีที่ใช้ตัดมูลค่าสินค้าที่เสื่อมสภาพ ชำรุด ล้าสมัย หรือหมดอายุจนไม่สามารถนำไปขายได้แล้วออกจากบัญชี
แต่ความโหดร้ายในมุมของกฎหมายภาษีไทยคือ หากจู่ๆ สินค้าในโกดังของคุณ "หายไปเฉยๆ" โดยไม่มีหลักฐานการทำลายหรือเหตุผลอันควร กรมสรรพากรจะตีความว่าสินค้านั้น "ถูกขายออกไปแล้ว" ทันที! (สินค้าขาดจากรายงาน) ซึ่งนั่นหมายความว่าบริษัทของคุณมีหน้าที่ต้องชำระภาษีมูลค่าเพิ่ม (VAT 7%) ตลอดจนเบี้ยปรับและเงินเพิ่มต่างๆ บนฐานราคาของสินค้านั้น แม้ว่าคุณจะไม่ได้เงินจากการขายของชิ้นนั้นเลยก็ตาม
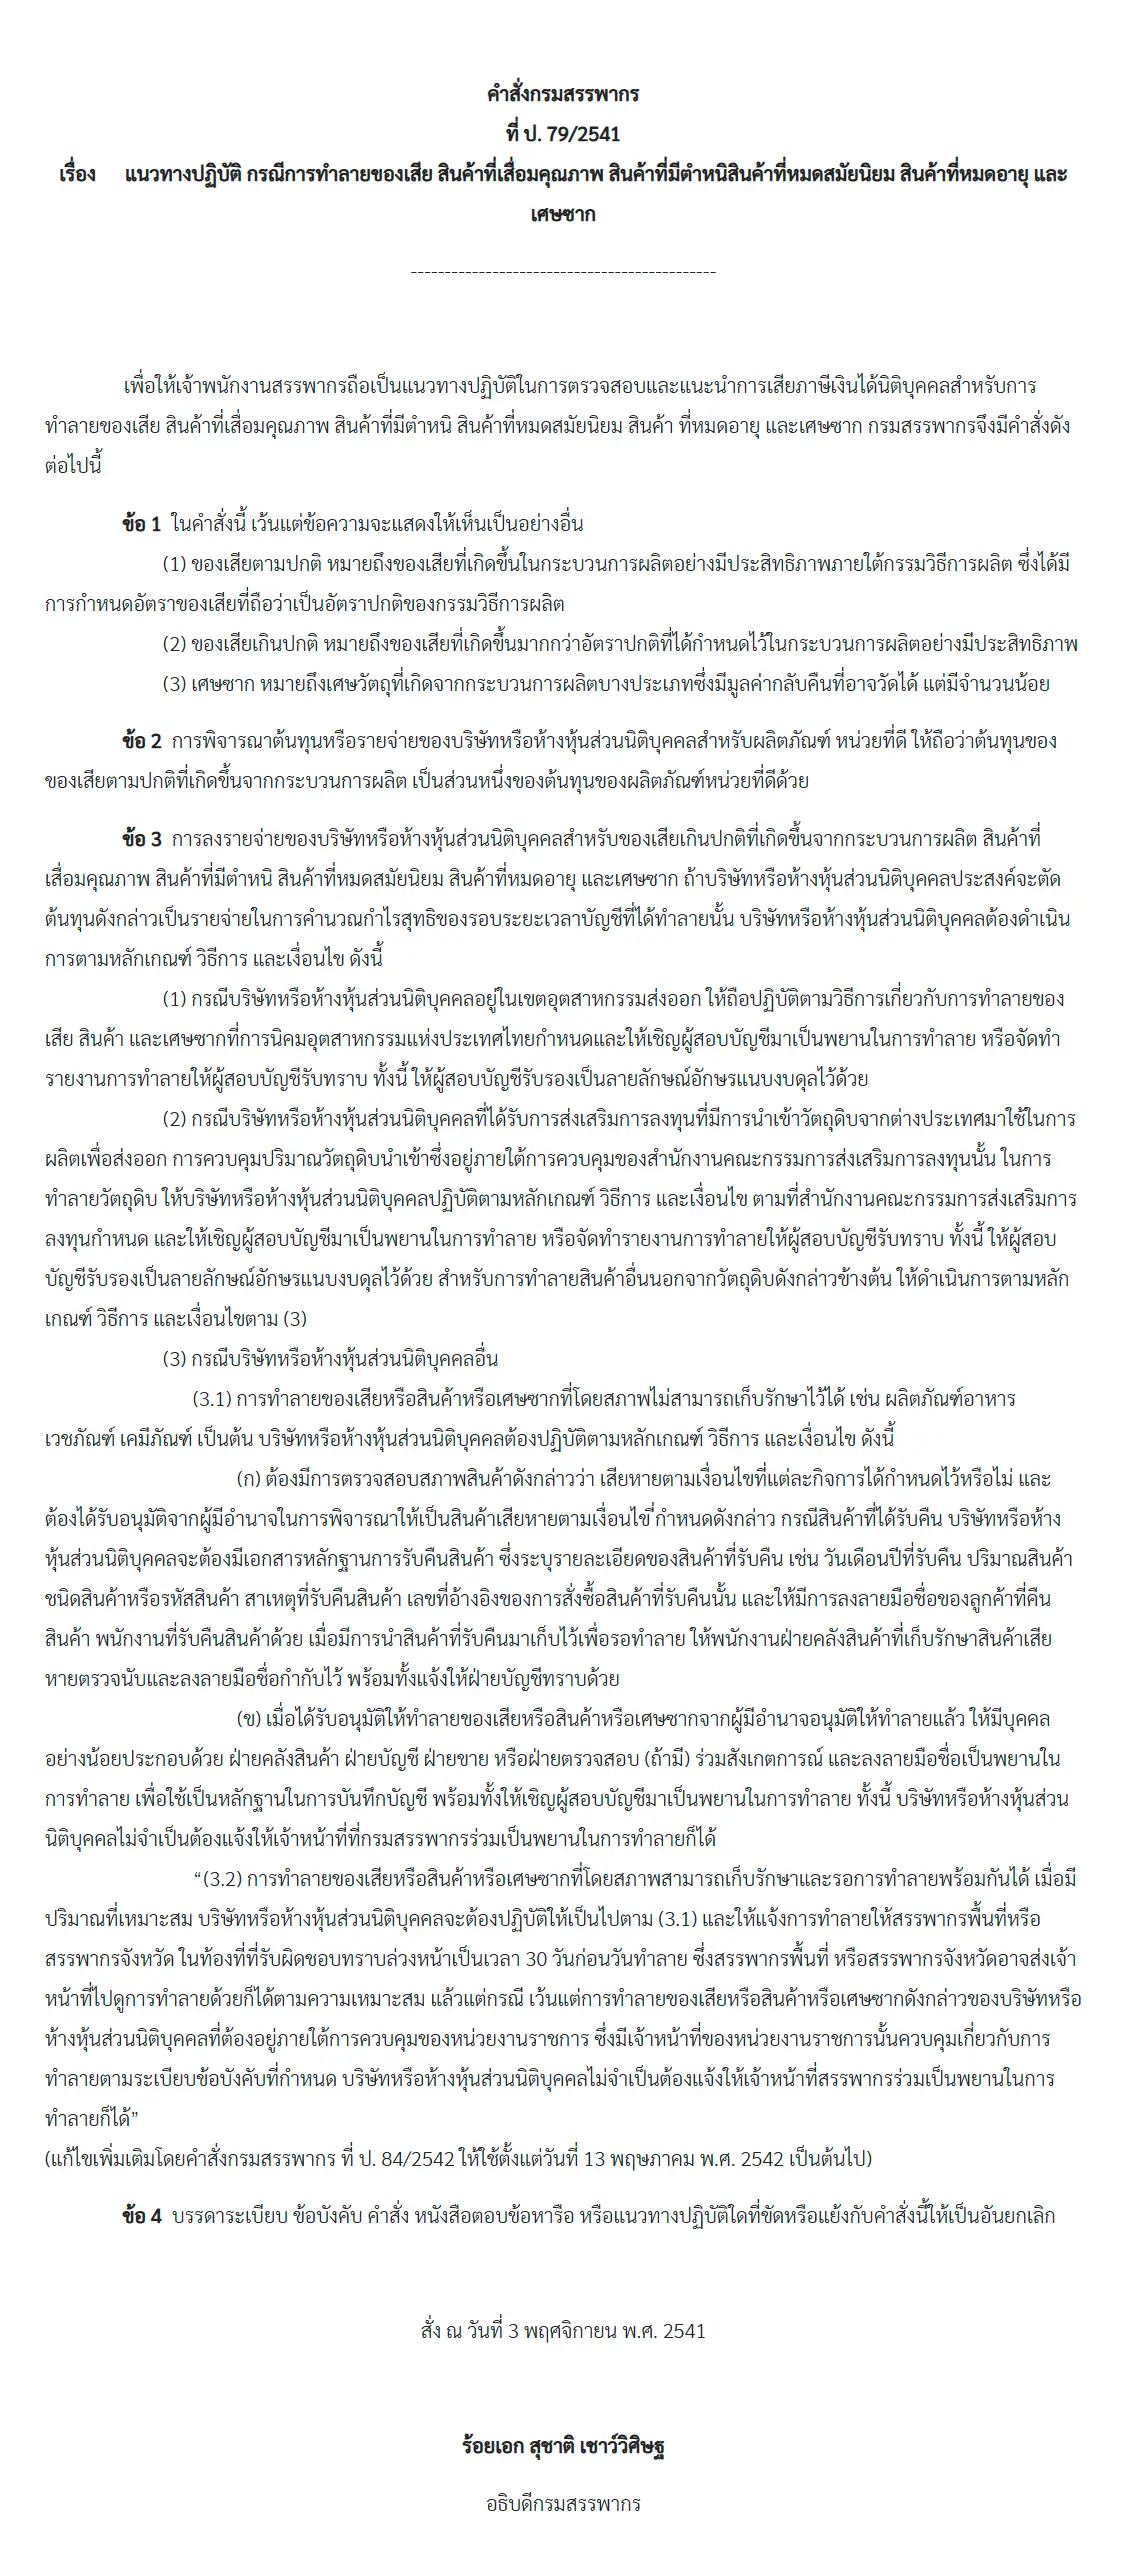
How-to การทำลายสินค้าให้เป็นรายจ่ายหักภาษีได้ เพื่อไม่ให้บริษัทต้องเสียภาษีฟรีๆ กรมสรรพากรได้กำหนดขั้นตอนการทำลายสินค้าไว้อย่างชัดเจนใน คำสั่งกรมสรรพากรที่ ป. 79/2541 เพื่อให้บริษัทสามารถนำมูลค่าสินค้านั้นมาตัดเป็นรายจ่ายในการคำนวณกำไรสุทธิได้ โดยมีเงื่อนไขดังนี้:
- ตั้งคณะกรรมการตรวจสอบและอนุมัติ: ต้องมีการตรวจสอบสภาพสินค้าว่าเสียหายจริงตามเงื่อนไขที่กิจการกำหนด และต้องได้รับการอนุมัติจากผู้มีอำนาจให้ทำลายสินค้านั้นได้
- ทำจดหมายแจ้งสรรพากรล่วงหน้า 30 วัน: สำหรับสินค้าที่สามารถเก็บรักษาและรอทำลายพร้อมกันได้ (เช่น รอทำลายล็อตใหญ่) บริษัทจะต้องแจ้งให้สรรพากรพื้นที่หรือสรรพากรจังหวัดทราบล่วงหน้าเป็นเวลา 30 วันก่อนวันทำลาย
- มีผู้ร่วมสังเกตการณ์และผู้สอบบัญชี (Auditor) เป็นพยาน: ในวันทำลายสินค้า จะต้องมีตัวแทนจากฝ่ายต่างๆ เช่น คลังสินค้า บัญชี ฝ่ายขาย หรือฝ่ายตรวจสอบ ร่วมสังเกตการณ์และลงลายมือชื่อเป็นพยาน และที่ขาดไม่ได้คือ ต้องเชิญผู้สอบบัญชีมาเป็นพยานในการทำลายด้วย
- ถ่ายรูป/วิดีโอเก็บบันทึกหลักฐานอย่างชัดเจน: นอกเหนือจากเอกสารแล้ว ตามหลักสากลคุณควรจัดทำเอกสารและหลักฐานประกอบการทำลายให้รัดกุม เช่น ถ่ายภาพสินค้าทั้งก่อนทำลายและหลังทำลาย รวมถึงเก็บเอกสารใบเสร็จหรือใบรับรองการทำลาย (Certificate of Destruction) หากใช้บริการหน่วยงานภายนอกทำลาย เพื่อใช้เป็นหลักฐานยืนยันได้อย่างสมบูรณ์
จัดเก็บหลักฐานรัดกุม ค้นหาง่ายด้วย ACCOS การทำลายสินค้าแต่ละล็อตต้องใช้เอกสารยืนยันจำนวนมหาศาล ทั้งใบขออนุมัติ รายงานการประชุม ภาพถ่ายบิลต้นทุน และภาพถ่ายขณะทำลาย ซึ่งหากเก็บเป็นแฟ้มกระดาษอาจเสี่ยงต่อการสูญหายหรือค้นหายากในอนาคต
เปลี่ยนความวุ่นวายนี้ให้เป็นระบบด้วย ACCOS ระบบ AI สำหรับสำนักงานบัญชี ที่ช่วยให้คุณจัดเก็บเอกสารทั้งหมดไว้บนระบบ Cloud ด้วยมาตรฐานความปลอดภัยระดับองค์กร คุณสามารถแนบรายงานการทำลายสินค้า ผูกรวมเข้ากับภาพถ่ายและข้อมูลทางบัญชีแยกตามล็อตสินค้าได้อย่างเป็นระเบียบ เมื่อใดก็ตามที่เจ้าหน้าที่สรรพากรหรือผู้สอบบัญชีขอเรียกตรวจย้อนหลัง คุณก็สามารถค้นหาและดึงข้อมูลขึ้นมายืนยันได้ทันที สะอาด โปร่งใส และไร้กังวล!
👉 เปลี่ยนกองเอกสารที่ยุ่งยากให้เป็น Data ที่ค้นหาง่าย นัดสาธิตการใช้งานระบบ ACCOS ฟรี! ได้แล้ววันนี้ที่ Line: @Accos.app
แหล่งข้อมูลอ้างอิง:
- [Oracle NetSuite] Inventory Write-Offs: Inventory Write-Offs: A How-To Guide with Example Entry | NetSuite https://www.netsuite.com/portal/resource/articles/inventory-management/inventory-write-off.shtml
- Qoblex: Inventory Write-Offs: Definition, Accounting & Tax Guide https://qoblex.com/blog/complete-guide-to-inventory-write-offs-process-examples-best-practices/
- กรมสรรพากร: คำสั่งกรมสรรพากรที่ ป. 79/2541 เรื่อง การทำลายสินค้า https://www.rd.go.th/3575.html
