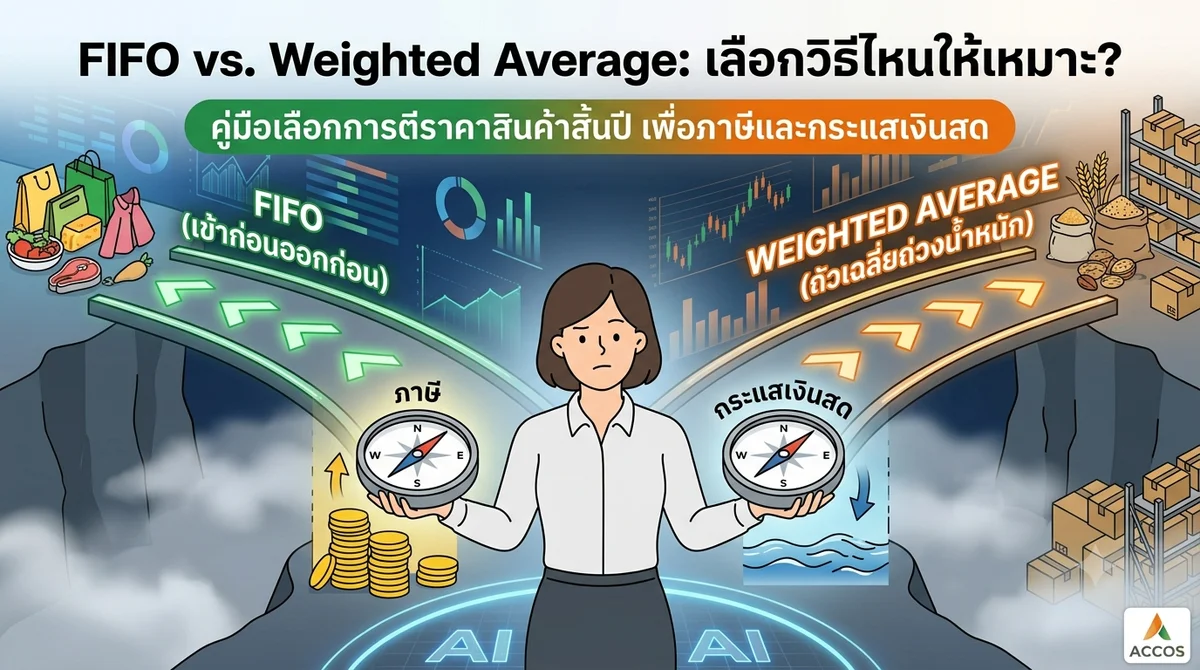
วิธีการคำนวณมูลค่า "สินค้าคงเหลือ" ที่เจ้าของธุรกิจเลือกใช้ตั้งแต่ตอนตั้งบริษัท ถือเป็นจุดชี้ชะตากำไรขาดทุนของกิจการเลยก็ว่าได้ครับ เพราะในสมการทางบัญชี "ต้นทุนขาย = สินค้าต้นงวด + ซื้อระหว่างงวด – สินค้าปลายงวด" หมายความว่า มูลค่าของสินค้าคงเหลือที่เหลืออยู่ตอนสิ้นปี จะส่งผลกระทบโดยตรงต่อตัวเลข "ต้นทุนขาย" ในงบการเงิน
หากคุณเลือกวิธีคำนวณที่ไม่สอดคล้องกับธรรมชาติของธุรกิจ อาจทำให้บริษัทแสดงผลกำไรที่สูงเกินจริง และต้องควักกระเป๋าจ่ายภาษีแพงขึ้นโดยไม่จำเป็น โดยเฉพาะในยุคที่ต้นทุนราคาสินค้ามีความผันผวนสูง! บทความนี้จะพามาเปรียบเทียบ 2 วิธียอดฮิตให้เห็นภาพชัดๆ กันครับ
เปรียบเทียบ 2 วิธียอดฮิต: FIFO vs. Weighted Average
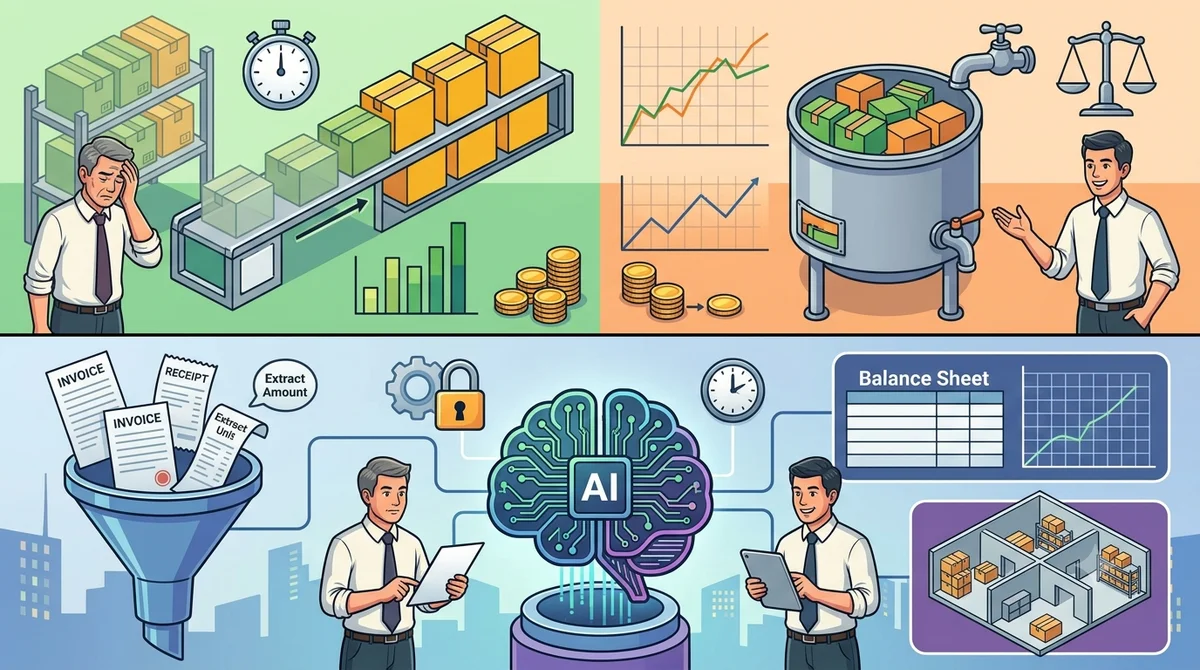
- วิธีเข้าก่อนออกก่อน (First-in, First-out หรือ FIFO) วิธีนี้มีข้อสมมติฐานว่า สินค้าที่ซื้อมาหรือผลิตขึ้นก่อน จะถูกขายออกไปก่อน ทำให้สินค้าคงเหลือที่ค้างอยู่ในโกดังตอนสิ้นงวด จะเป็นลอตที่ซื้อมาในครั้งหลังสุดเสมอ
- เหมาะกับใคร: เหมาะกับสินค้าที่มีอายุขัย สินค้าเน่าเสียได้ หรือสินค้าแฟชั่น เพราะสอดคล้องกับการเคลื่อนไหวของสต๊อกจริง
- ผลกระทบทางบัญชีและภาษี: มูลค่าสินค้าคงเหลือปลายงวดจะใกล้เคียงกับราคาตลาดในปัจจุบันมากที่สุด แต่ข้อควรระวังคือ ในสภาวะเศรษฐกิจที่เงินเฟ้อหรือราคาสินค้าปรับตัวสูงขึ้น ต้นทุนขายที่ถูกตัดบัญชีจะเป็นต้นทุนลอตเก่าที่ "ราคาถูก" ทำให้บริษัทแสดงผล "กำไรที่สูงขึ้น" และนำไปสู่การเสียภาษีเงินได้นิติบุคคลที่แพงขึ้นตามไปด้วย
- วิธีต้นทุนถัวเฉลี่ยถ่วงน้ำหนัก (Weighted Average Cost) วิธีนี้จะนำต้นทุนของสินค้าคงเหลือต้นงวด มารวมกับต้นทุนของสินค้าที่ซื้อเข้ามาใหม่ทั้งหมดในระหว่างงวด แล้วหารด้วยจำนวนหน่วยทั้งหมดเพื่อหา "ราคาต้นทุนถัวเฉลี่ยต่อหน่วย"
- เหมาะกับใคร: เหมาะกับธุรกิจที่มีสินค้าปริมาณมากๆ หน้าตาเหมือนกันจนแยกไม่ออก (เช่น น้ำมัน ข้าวสาร น็อต สกรู) และมีการขยับขึ้นลงของราคาซื้ออยู่ตลอดเวลา
- ผลกระทบทางบัญชีและภาษี: วิธีนี้ช่วย "เฉลี่ย" ต้นทุนไม่ให้สวิงไปมาตามราคาตลาดที่ผันผวนรุนแรง ทำให้ตัวเลขกำไรและกระแสเงินสดของบริษัทมีความนิ่งและมีเสถียรภาพมากกว่าวิธี FIFO ในช่วงที่ราคาสินค้าผันผวน
เงื่อนไขทางภาษี: กฎเหล็กสรรพากรที่ห้ามเปลี่ยนไปมา แม้ว่าในทางบัญชีจะมีให้เลือกหลายวิธี แต่ในทางภาษี กรมสรรพากรมีกฎเหล็กที่ระบุไว้ใน มาตรา 65 ทวิ (6) แห่งประมวลรัษฎากร ว่า การประเมินราคาสินค้าคงเหลือในวันสุดท้ายของรอบระยะเวลาบัญชี ให้คำนวณตามราคาทุนหรือราคาตลาด แล้วแต่อย่างใดจะน้อยกว่า
และที่สำคัญที่สุดคือ "เมื่อได้คำนวณราคาทุนตามหลักเกณฑ์ใดในทางวิชาการบัญชีแล้ว ให้ใช้หลักเกณฑ์นั้นตลอดไป" คุณไม่สามารถปีนี้ใช้ FIFO เพราะอยากให้งบสวย แล้วปีหน้าเปลี่ยนไปใช้ Weighted Average เพราะอยากเสียภาษีน้อยลงได้ หากต้องการเปลี่ยนวิธีคำนวณ จะต้องยื่นเรื่องขอและได้รับอนุมัติจากอธิบดีกรมสรรพากรเสียก่อนเท่านั้น
การเชื่อมต่อข้อมูล: ไม่ต้องกดสูตร Excel สิ้นปี ถ้ามี AI ช่วย การมานั่งคำนวณต้นทุนขายแบบ FIFO หรือ Weighted Average ด้วยการผูกสูตร Excel ในวันสิ้นปี เป็นงานที่เสี่ยงต่อความผิดพลาด (Human Error) สูงมาก โดยเฉพาะธุรกิจที่มีการเคลื่อนไหวของสต๊อกทุกวัน
วิธีที่ชาญฉลาดกว่าคือการซิงค์ข้อมูลเอกสารเข้ากับ ระบบ AI บัญชีอย่าง ACCOS ทันทีที่คุณอัปโหลดบิลซื้อสินค้าหรือใบเสร็จรับเงินเข้าระบบ เทคโนโลยี AI OCR จะทำการสกัดข้อมูลยอดเงินและจำนวนหน่วยให้อัตโนมัติ ข้อมูลฝั่งซื้อที่แม่นยำตั้งแต่ต้นทางนี้ จะถูกส่งต่อไปยังโปรแกรมบัญชีและระบบจัดการคลังสินค้า ทำให้ระบบสามารถคำนวณต้นทุนขายแบบเรียลไทม์ (Real-time) ตามวิธีที่คุณเลือกไว้ได้อย่างเป๊ะๆ ปิดงบได้ทันทีโดยไม่ต้องรอนักบัญชีมานั่งคีย์ข้อมูลย้อนหลัง
👉 จบปัญหางานเอกสารกระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารต้นทุนให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
