SME ยิงแอดเดือนละเป็นหมื่นเป็นแสน แต่ทำไมสำนักงานบัญชีบอกว่าเอาบิลนี้มาหักค่าใช้จ่ายบริษัทไม่ได้? นี่คือคำถามคลาสสิกที่เจ้าของธุรกิจออนไลน์มักจะสงสัย เมื่อส่งสลิปตัดบัตรเครดิตค่าโฆษณาไปให้นักบัญชีตอนสิ้นเดือน แล้วพบว่ารายจ่ายก้อนโตนี้ไม่สามารถนำมาบันทึกเป็นค่าใช้จ่ายบริษัทได้อย่างสมบูรณ์ ปัญหานี้มักเกิดจาก 2 สาเหตุหลัก คือ ใบเสร็จรับเงินไม่ได้ระบุชื่อบริษัทอย่างถูกต้อง และกิจการละเลยการนำส่งภาษีมูลค่าเพิ่ม (VAT) สำหรับการใช้บริการแพลตฟอร์มต่างประเทศ บทความนี้จะพาสะสางปัญหาบิลค่าแอดให้โปร่งใสและถูกกฎหมาย 100% ครับ
เช็กจุดตายบนใบเสร็จ: วิธีตั้งค่าหน้าบัญชีโฆษณาให้ถูกต้อง ก่อนจะนำค่าโฆษณามาหักเป็นค่าใช้จ่ายบริษัทได้ คุณต้องแน่ใจก่อนว่าใบเสร็จ (Invoice/Receipt) ที่โหลดออกมาจากระบบนั้น มีรายละเอียดของบริษัทครบถ้วน ไม่ใช่ชื่อส่วนตัวของคุณ
- สำหรับ Facebook (Meta): ให้เข้าไปที่ตัวจัดการโฆษณา (Ads Manager) เลือก "การตั้งค่าการชำระเงิน (Payment Settings)" จากนั้นเลื่อนหาหัวข้อ "ข้อมูลธุรกิจ (Business Info)" แล้วกดแก้ไข เพื่อกรอกชื่อบริษัท ที่อยู่บริษัท และที่สำคัญที่สุดคือ เลขประจำตัวผู้เสียภาษี 13 หลัก (Tax ID)
- สำหรับ Google Ads: ให้ไปที่ไอคอน "การเรียกเก็บเงิน (Billing)" เลือก "การตั้งค่า (Settings)" และคลิกแก้ไขในส่วน "ข้อมูลภาษีของไทย" เพื่อกรอกเลขประจำตัวผู้เสียภาษีมูลค่าเพิ่มของไทย
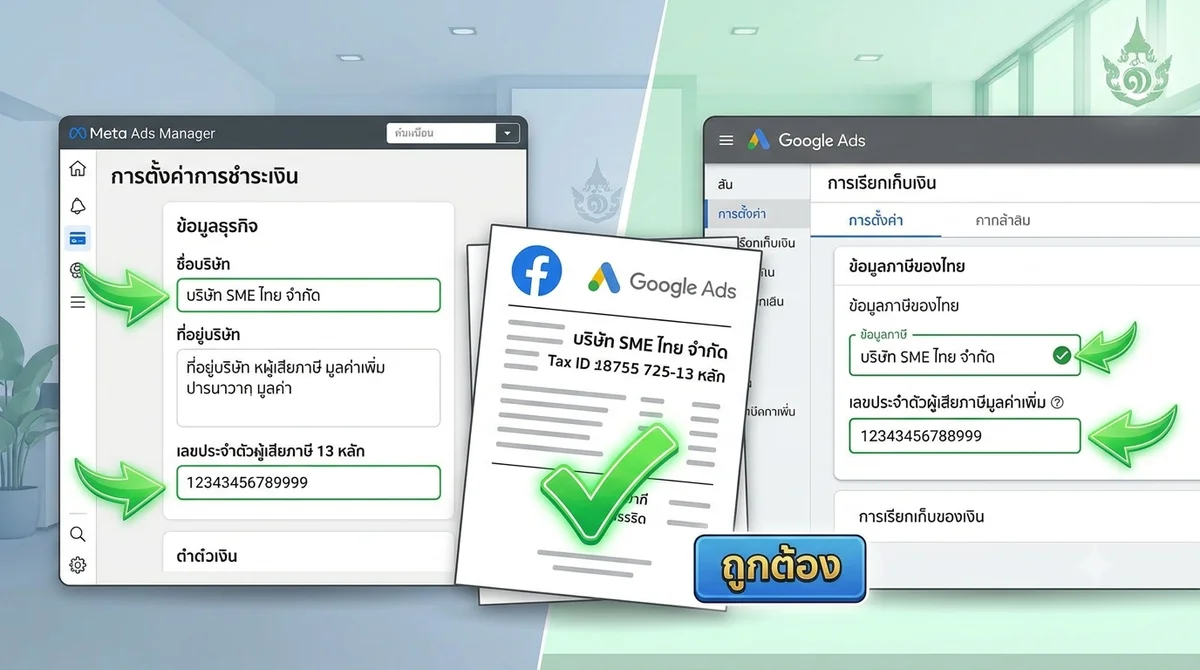
เมื่อตั้งค่าเรียบร้อยแล้ว ระบบจะพิมพ์ใบเสร็จออกมาในนามบริษัท ซึ่งสามารถใช้เป็นหลักฐานประกอบการลงบัญชีที่สรรพากรยอมรับได้
หน้าที่สำคัญที่ห้ามลืม: ต้องนำส่ง ภ.พ.36 แทนแพลตฟอร์มต่างประเทศ ตั้งแต่มีกฎหมาย e-Service แพลตฟอร์มดิจิทัลต่างชาติที่ให้บริการในไทยจะต้องจดทะเบียนภาษีมูลค่าเพิ่ม แต่สำหรับผู้ประกอบการไทยที่ "จดทะเบียน VAT แล้ว" กฎหมายกำหนดให้คุณมีหน้าที่ต้องนำส่งภาษีมูลค่าเพิ่ม 7% ให้กรมสรรพากรด้วยตัวเอง
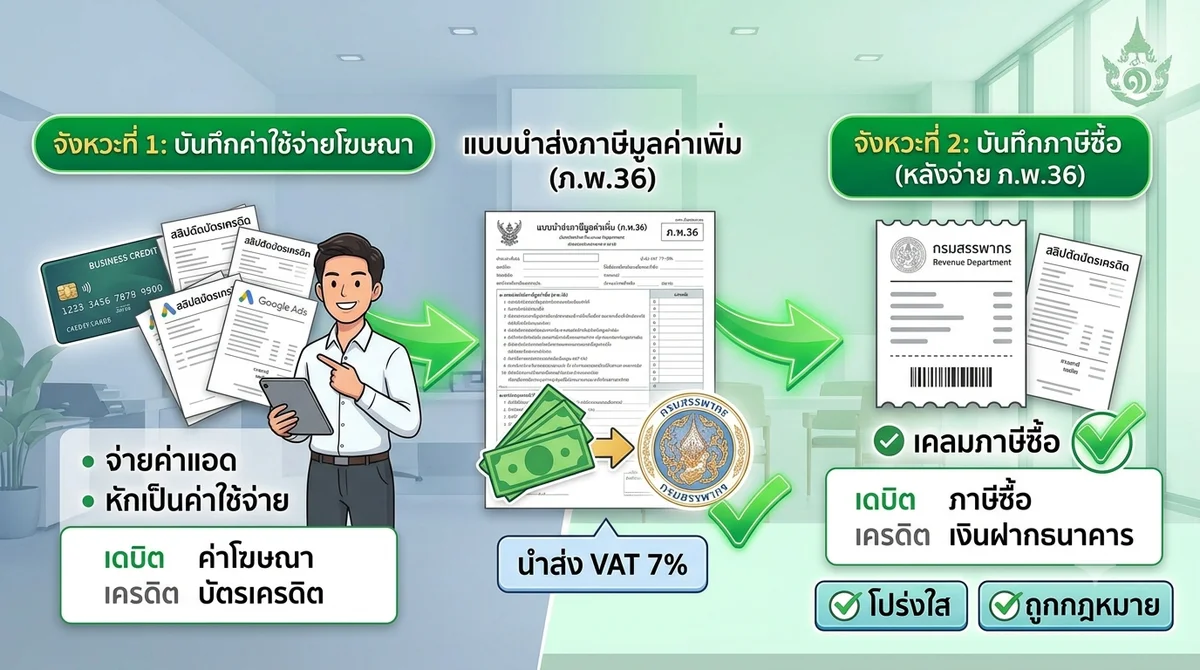
เนื่องจากการซื้อโฆษณาจาก Facebook หรือ Google ถือเป็นการจ่ายค่าบริการให้แก่ผู้ประกอบการที่อยู่นอกราชอาณาจักรแต่ได้มีการใช้บริการนั้นในราชอาณาจักร กิจการจึงต้องทำหน้าที่ประเมินและนำส่งภาษีมูลค่าเพิ่ม 7% ของยอดค่าโฆษณา โดยใช้แบบฟอร์มที่เรียกว่า "ภ.พ.36" และนำส่งภายในวันที่ 7 ของเดือนถัดไป (หรือวันที่ 15 หากยื่นผ่านระบบออนไลน์) ทันทีที่คุณยื่น ภ.พ.36 และจ่ายเงินเรียบร้อย บิลค่าแอดนั้นก็จะกลายเป็นค่าใช้จ่ายที่สมบูรณ์และถูกต้องตามกฎหมายทันที
การบันทึกบัญชี: วิธีลงบันทึกค่าโฆษณาและภาษีซื้อ (ภ.พ.36) เมื่อมีการจ่ายค่าโฆษณาและนำส่ง ภ.พ.36 นักบัญชีจะต้องบันทึกรายการโดยแยกเป็น 2 ส่วน ดังนี้:
จังหวะที่ 1: บันทึกค่าโฆษณาที่จ่ายให้แพลตฟอร์ม (ตามหน้าใบเสร็จ)
- เดบิต ค่าโฆษณา (Advertising Expense)
- เครดิต เงินฝากธนาคาร / บัตรเครดิตบริษัท
จังหวะที่ 2: บันทึกการนำส่ง ภ.พ.36 ให้กรมสรรพากร (ในเดือนถัดไป) เงิน 7% ที่เราควักจ่ายให้สรรพากรไปพร้อมกับแบบ ภ.พ.36 นั้นไม่ได้สูญเปล่า เพราะใบเสร็จรับเงินที่ได้จากกรมสรรพากร สามารถนำมาเคลมเป็น "ภาษีซื้อ" ในเดือนที่จ่ายเงินได้เลย
- เดบิต ภาษีซื้อ (Input Tax - 7% ของยอดค่าโฆษณา)
- เครดิต เงินฝากธนาคาร (Cash at Bank)
การทำความเข้าใจโฟลว์นี้ จะช่วยให้ SME สามารถนำงบการตลาดออนไลน์หลักแสนมาเป็นค่าใช้จ่ายเพื่อประหยัดภาษีนิติบุคคลได้อย่างเต็มเม็ดเต็มหน่วยครับ
👉 จบปัญหาบิลค่าโฆษณากระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน ดึงข้อมูลใบเสร็จออนไลน์ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
