ในยุคดิจิทัล เทรนด์การทำงานไร้พรมแดนกำลังมาแรง บริษัท SME ไทยหลายแห่งหันมารับงานเขียนโค้ด (Coding) ออกแบบกราฟิก ทำการตลาดออนไลน์ หรือเป็นที่ปรึกษาให้กับลูกค้าที่อยู่ต่างประเทศ โดยรับค่าจ้างเป็นเงินโอนข้ามประเทศเข้ามายังบัญชีบริษัทโดยตรง
คำถามยอดฮิตที่มักจะตามมาคือ "รายได้ก้อนนี้ต้องนำมาคิดภาษีมูลค่าเพิ่ม (VAT) 7% หรือไม่? และต้องออกเอกสารอย่างไรให้ถูกต้อง?" ข่าวดีคือ กรมสรรพากรมีกฎหมายที่สนับสนุนการนำเงินตราต่างประเทศเข้าไทย โดยให้สิทธิประโยชน์ทางภาษี แต่ถ้าคุณทำเอกสารไม่รัดกุม สรรพากรอาจตีความว่าคุณต้องเสีย VAT 7% ทันที! บทความนี้จะพาไปเจาะลึกวิธีรับสิทธิประโยชน์นี้กันครับ
หลักเกณฑ์ VAT 0% ของการส่งออกบริการ โดยปกติแล้ว การให้บริการใดๆ ที่เกิดขึ้นในประเทศไทยจะต้องเสียภาษีมูลค่าเพิ่ม 7% แต่ในกรณีของการรับงานลูกค้าต่างชาติ กฎหมายมีข้อยกเว้นที่เรียกว่า "การส่งออกบริการ"
ตามมาตรา 80/1 (2) แห่งประมวลรัษฎากร ได้กำหนดให้ใช้อัตราภาษีร้อยละ 0 ในการคำนวณภาษีมูลค่าเพิ่ม สำหรับ "การให้บริการที่กระทำในราชอาณาจักรและได้มีการใช้บริการนั้นในต่างประเทศ"
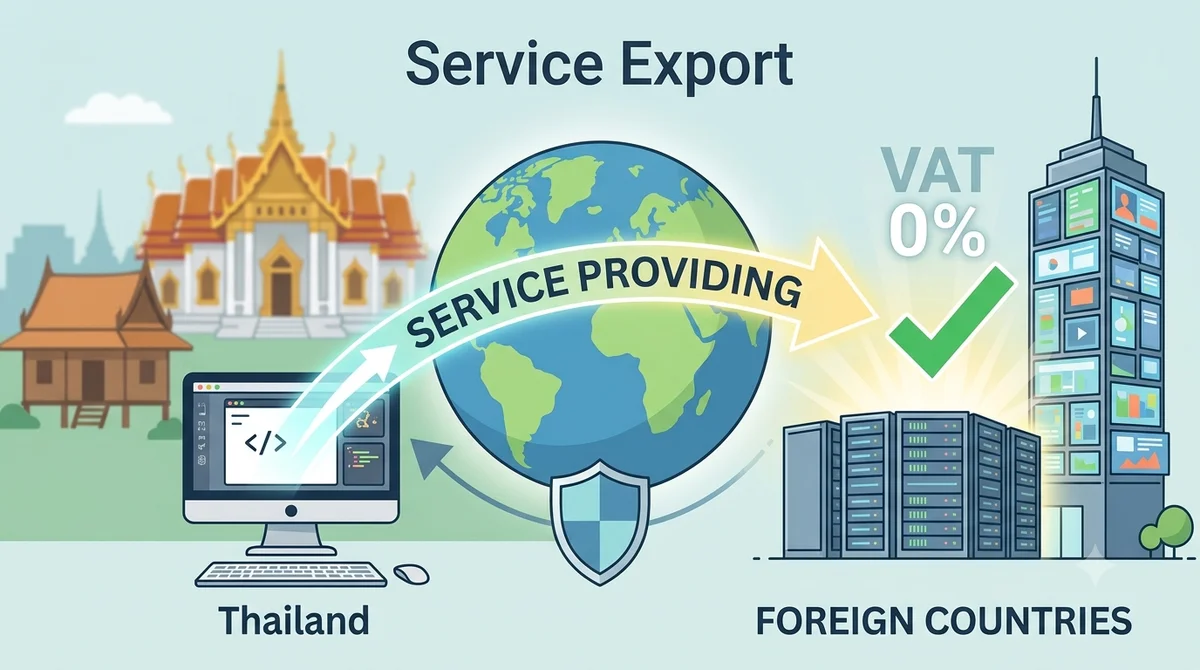
เงื่อนไขสำคัญที่สุดที่จะทำให้คุณรอดจาก VAT 7% คือคุณต้องพิสูจน์ให้สรรพากรเห็นว่า บริการของคุณเข้าข่าย "การส่งออกบริการ" อย่างแท้จริง ซึ่งหมายถึงการที่คุณนั่งทำงาน (ให้บริการ) อยู่ในประเทศไทย แต่ผลของงานนั้นถูกส่งไปให้ลูกค้าในต่างประเทศ และ "ต้องมีการนำผลของการให้บริการนั้นไปใช้ในต่างประเทศทั้งหมด" หากลูกค้าต่างชาตินำผลงานของคุณกลับมาใช้ประโยชน์เพื่อทำกำไรในประเทศไทย (เช่น จ้างทำโฆษณาเพื่อยิงแอดเจาะกลุ่มคนไทย) แบบนี้จะไม่เข้าเงื่อนไข และคุณจะต้องเก็บ VAT 7% จากลูกค้าตามปกติ
เอกสารหลักฐานที่ต้องเตรียมสู้ภาษี ผู้ประกอบการที่ต้องการรับสิทธิภาษีมูลค่าเพิ่มในอัตราร้อยละ 0 จะต้องมีเอกสารหลักฐานประกอบการส่งออกสินค้าหรือบริการ เพื่อเก็บรักษาไว้พิสูจน์ต่อเจ้าหน้าที่สรรพากรเสมอ โดยเอกสารที่ต้องเตรียมให้พร้อม มีดังนี้:
- สัญญาจ้างงาน (Service Agreement / Purchase Contract): ควรจัดทำเป็นภาษาอังกฤษ โดยระบุให้ชัดเจนว่า ผู้ว่าจ้างคือบริษัทที่ตั้งอยู่ในต่างประเทศ และขอบเขตของงาน (Scope of Work) ถูกนำไปใช้ประโยชน์ในต่างประเทศเท่านั้น
- หลักฐานการโอนเงินระหว่างประเทศ: ต้องเก็บหลักฐานที่ยืนยันว่าได้รับชำระค่าบริการเป็นเงินตราต่างประเทศเข้ามาในไทย เช่น เอกสาร FTT (Foreign Telegraphic Transfer) หรือ Credit Advice ที่ออกโดยธนาคารพาณิชย์
- วิธีออกใบกำกับภาษี (Tax Invoice): แม้คุณจะไม่ได้เก็บ VAT 7% จากลูกค้า แต่เมื่อคุณเป็นบริษัทที่จดทะเบียนภาษีมูลค่าเพิ่ม คุณยังคงมีหน้าที่ต้องออกใบกำกับภาษี โดยให้ระบุในช่องภาษีมูลค่าเพิ่มว่า "VAT 0%" พร้อมหมายเหตุในบิลว่าเป็นการส่งออกบริการตามกฎหมาย
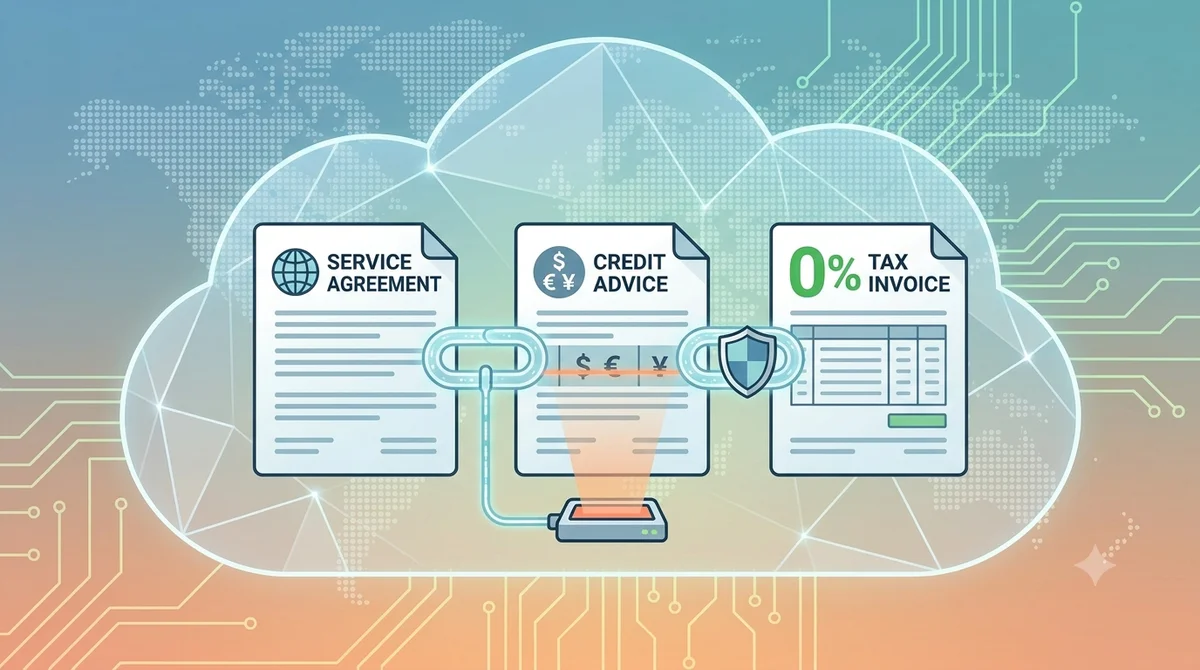
การจัดเก็บไฟล์ดิจิทัล: ล็อกเอกสารให้เป๊ะ สรรพากรตรวจเมื่อไหร่ก็พร้อม จุดตายของหลายบริษัทคือการเก็บสัญญาจ้างงานไว้ที่หนึ่ง เก็บใบ Credit Advice จากธนาคารไว้อีกที่หนึ่ง พอถึงเวลาที่สรรพากรขอเข้าดูเอกสารเพื่อพิสูจน์ที่มาของรายได้ต่างประเทศ กลับหาเอกสารมาจับคู่กันไม่ได้
เพื่อแก้ปัญหานี้ คุณสามารถใช้เทคโนโลยี ACCOS AI OCR เข้ามาช่วยจัดระบบหลังบ้าน เพียงแค่อัปโหลดเอกสารรับเงินจากธนาคาร (Credit Advice) เข้าไปในระบบ AI จะช่วยอ่านยอดเงินและสกัดข้อมูลให้อัตโนมัติ จากนั้นคุณสามารถใช้ฟีเจอร์จัดเก็บไฟล์บน Cloud ของ ACCOS เพื่อ "แนบไฟล์สัญญาจ้างงาน" (Service Agreement) และ "ใบกำกับภาษี 0%" ล็อกติดไว้กับรายการรับเงินก้อนนั้นได้เลย ทำให้เอกสารทั้งหมดถูกร้อยเรียงเป็นเรื่องเดียวกัน เมื่อถึงเวลาตรวจสอบ นักบัญชีก็สามารถดึงหลักฐานทั้งชุดออกมายืนยันกับสรรพากรได้ทันทีภายใน 3 วินาที
👉 จบปัญหางานเอกสารกระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารรายได้ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
