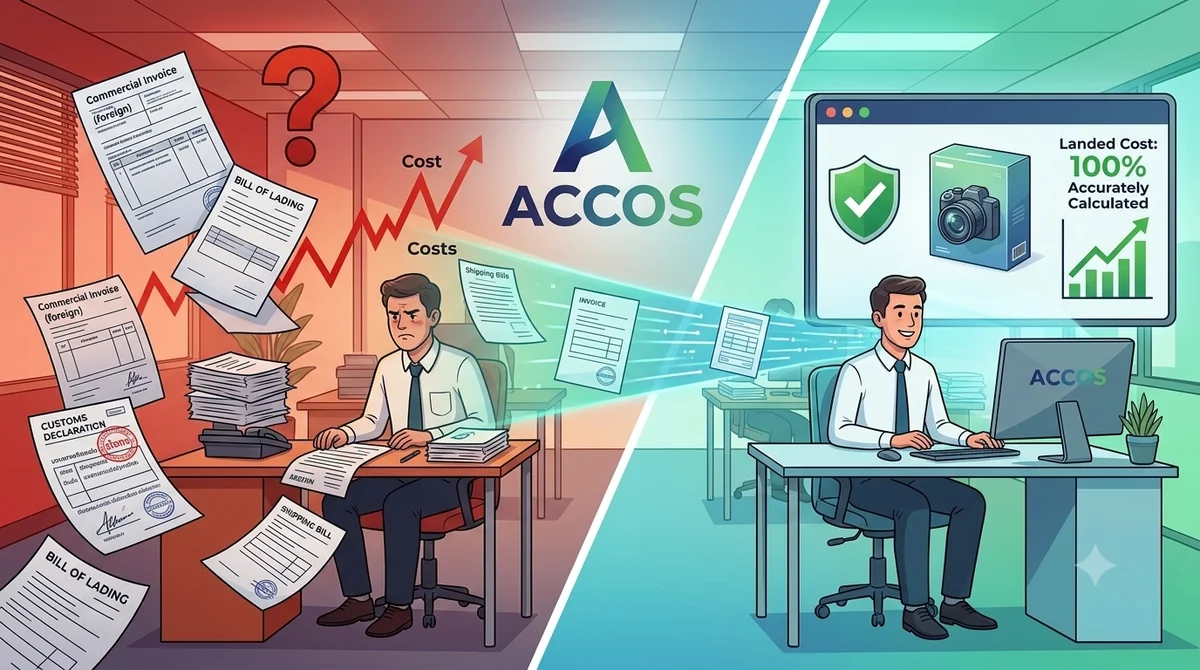
ปัญหาคลาสสิกของธุรกิจนำเข้าสินค้าจากต่างประเทศ คือการที่ตัวเลข "ต้นทุนสินค้าคงเหลือ" และ "ต้นทุนขาย" ในระบบบัญชีไม่เคยตรงกับความจริง! หลายบริษัทลงบัญชีต้นทุนสินค้าโดยดูเฉพาะยอดเงินในใบกำกับสินค้าต่างประเทศที่ผู้ขายส่งมาให้ แล้วบันทึกราคาตามอัตราแลกเปลี่ยนลงระบบตรงๆ โดยลืมปันส่วนค่าใช้จ่ายแฝงมหาศาลที่เกิดขึ้นระหว่างกระบวนการนำเข้า
ผลลัพธ์ที่ตามมาคือ บริษัทตั้งราคาขายสินค้าต่ำเกินไปโดยไม่รู้ตัวเพราะคิดว่าต้นทุนถูก งบการเงินแสดงกำไรบิดเบือน และรายงานสินค้าคงเหลือสิ้นปีไม่สอดคล้องกับมาตรฐานการบัญชี บทความนี้จะพาไปถอดรหัสเอกสารนำเข้าและวิธีคำนวณ Landed Cost ที่ถูกต้องกันครับ
ส่วนประกอบของ Landed Cost: คำนวณต้นทุนสินค้าคงเหลือที่แท้จริง
ตามมาตรฐานการบัญชี ฉบับที่ 2 (TAS 2) และมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs บทที่ 8 เรื่อง สินค้าคงเหลือ) ได้กำหนดหลักเกณฑ์ไว้ชัดเจนว่า "ต้นทุนในการซื้อของสินค้าคงเหลือ ต้องประกอบด้วย ราคาซื้อ อากรขาเข้า ภาษีอื่น (สุทธิจากจำนวนที่จะได้รับคืนในภายหลัง) ค่าขนส่ง ค่าขนถ่าย และต้นทุนอื่นๆ ซึ่งเกี่ยวข้องโดยตรงกับการได้มาซึ่งสินค้า หักด้วยส่วนลดการค้า"
นอกจากนี้ พระราชบัญญัติศุลกากร พ.ศ. 2560 ยังกำหนดหลักเกณฑ์การประเมินราคาศุลกากร (GATT Valuation) โดยคิดคำนวณฐานภาษีอากรจากราคา CIF (Cost + Insurance + Freight)
ดังนั้น การคำนวณ Landed Cost หรือต้นทุนสินค้าเนื้อแท้ต่อหน่วย ต้องนำองค์ประกอบจากเอกสารหลายฉบับมารวมเข้าด้วยกัน ดังนี้:
- ราคาของ (Cost / FOB): ยอดเงินตาม Commercial Invoice จากซัพพลายเออร์ต่างประเทศ
- ค่าขนส่งระหว่างประเทศ & ค่าประกันภัย: ค่าเรือ/ค่าเครื่องบิน และค่าประกันภัยขนส่ง เพื่อปรับราคาของให้อยู่ในฐานราคา CIF ตามใบขนสินค้าศุลกากร
- อากรขาเข้า: ภาษีศุลกากรที่ประเมินและชำระตามพิกัดอัตราศุลกากรที่ระบุในใบขนสินค้า
- ค่าใช้จ่ายในการผ่านพิธีการและขนส่งในประเทศ: ค่าบริการชิปปิ้ง, ค่าผ่านพิธีการศุลกากร, ค่าหัวลาก, ค่าโกดังสินค้า และค่าขนส่งจากด่านมายังคลังสินค้าของบริษัท
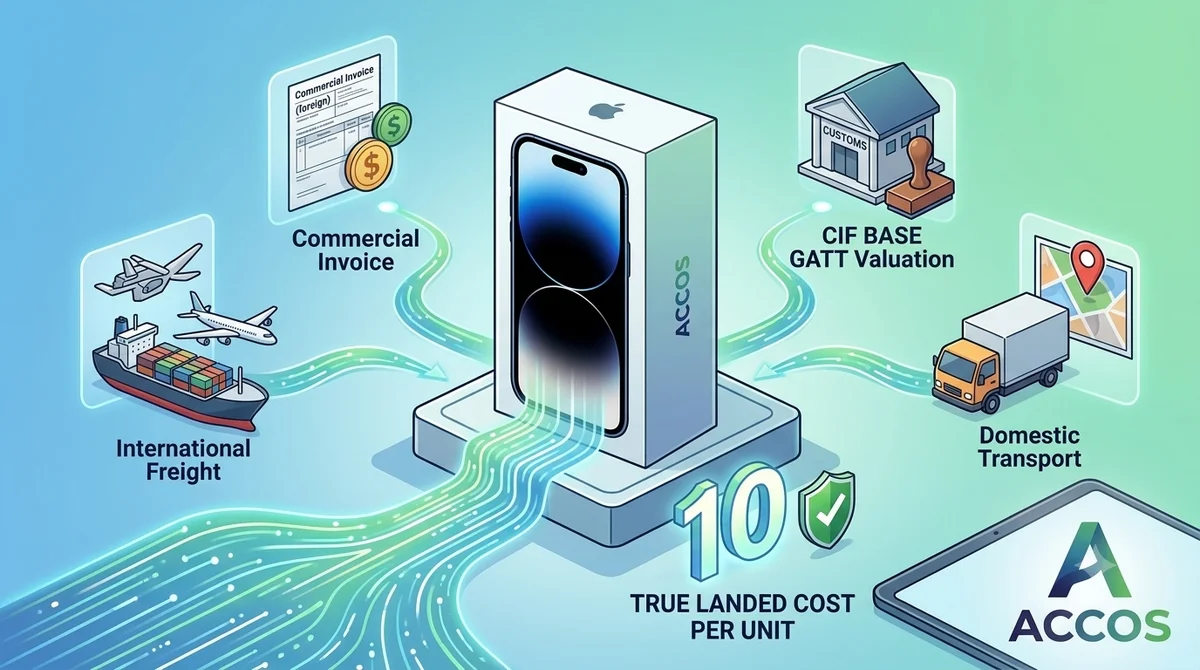
นำค่าใช้จ่ายทั้งหมดนี้มารวมกัน แล้วทำการปันส่วน กระจายเข้าสู่ตัวสินค้าแต่ละรายการตามสัดส่วนมูลค่าหรือปริมาณ จึงจะได้ "ราคาทุนสินค้าต่อหน่วยที่แท้จริง" นำไปบันทึกบัญชีได้อย่างถูกต้องตามมาตรฐาน TAS 2
การจัดการเอกสารศุลกากร: ใช้ใบเสร็จรับเงินกรมศุลกากร (แบบ ภ.พ.301) เคลม VAT 7%
อีกหนึ่งจุดสำคัญที่นักบัญชีต้องแยกแยะให้ถูกต้อง คือเรื่องของ ภาษีมูลค่าเพิ่ม (VAT 7%) ที่ชำระขณะนำเข้าสินค้า
เงินภาษีมูลค่าเพิ่มที่จ่ายให้กรมศุลกากรไปตอนตรวจปล่อยของ ไม่ให้นำไปรวมเป็นต้นทุนสินค้า แต่ถือเป็น "ภาษีซื้อ" ของบริษัทที่เกิดจากการนำเข้าสินค้า
ตามประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม กิจการสามารถใช้ "ใบเสร็จรับเงินกรมศุลกากร (แบบ ภ.พ.301)" เป็นเอกสารหลักฐานแทนใบกำกับภาษีเต็มรูป ในการนำลงรายงานภาษีซื้อ เพื่อนำยอดภาษีซื้อดังกล่าวมารวมคำนวณหักออกจากภาษีขายประจำเดือนในแบบ ภ.พ.30 ได้อย่างถูกต้องตามกฎหมายสรรพากร
มุมมอง AI / ACCOS: สแกนดึงข้อมูลและจับคู่เอกสาร (Document Matching) คำนวณ Landed Cost อัตโนมัติ
ในทางปฏิบัติ การนำเอกสาร 4-5 ชุด (Commercial Invoice, ใบขนสินค้าขาเข้า, ใบเสร็จกรมศุลกากร ภ.พ.301, และบิลค่าชิปปิ้ง/ค่าขนส่ง) มานั่งกดสูตร Excel ถัวเฉลี่ยต้นทุนทีละรายการสินค้า เป็นงานที่ยุ่งยาก ใช้เวลาสูง และเสี่ยงต่อความผิดพลาดของมนุษย์อย่างมาก
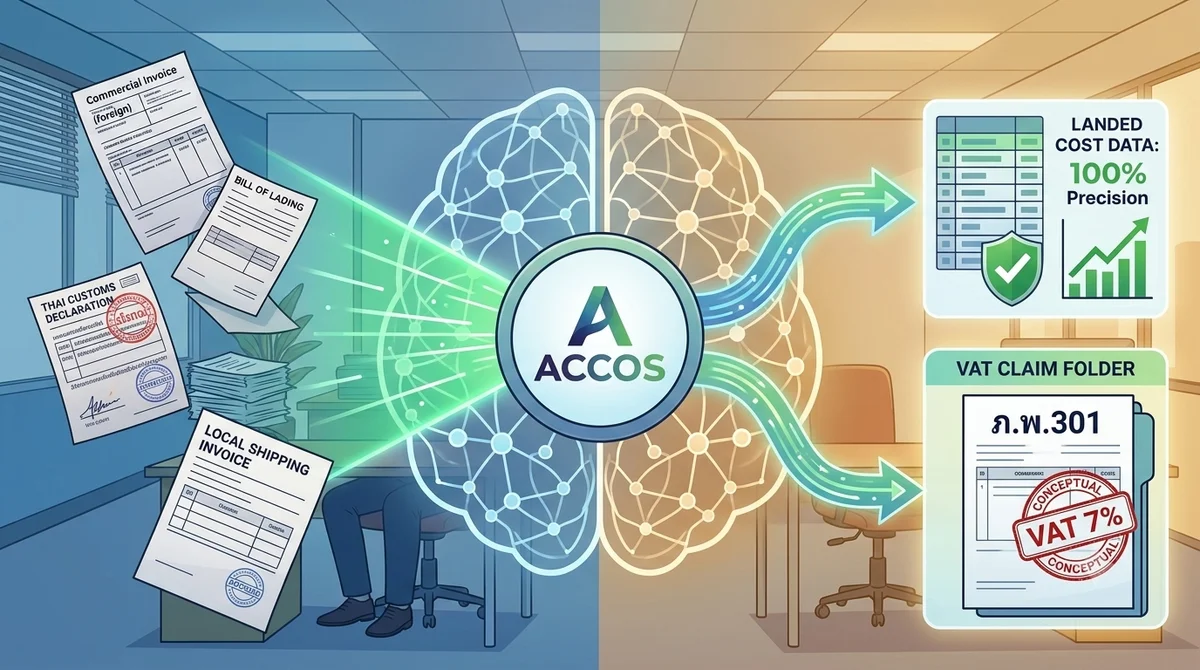
ยกระดับกระบวนการทำงานหลังบ้านด้วย ACCOS AI Accounting ที่ช่วยให้งานนำเข้าเป็นเรื่องง่าย:
- AI OCR สแกนเอกสารหลายรูปแบบ: ระบบสามารถอ่านและสกัดข้อมูลจาก Commercial Invoice ภาษาต่างประเทศ, ใบขนสินค้ากรมศุลกากร, ใบเสร็จ ภ.พ.301 และบิลค่าชิปปิ้งได้อย่างแม่นยำกว่า 95%+
- พร้อมนำเข้าโปรแกรมบัญชี: แปลงข้อมูลต้นทุนที่เป๊ะ 100% และรายการภาษีซื้อจาก ภ.พ.301 ส่งต่อไปยังระบบบัญชีหลัก ช่วยให้ปิดงบและคำนวณกำไรขั้นต้นได้อย่างแม่นยำ ไร้ปัญหาเรื่องสต๊อกคลาดเคลื่อน
👉 จบปัญหางานเอกสารนำเข้ากระจัดกระจาย คำนวณต้นทุนสินค้าผิดพลาด และลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารรายได้ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
