หนึ่งในกลยุทธ์ขยายตลาดยอดฮิตของธุรกิจ SME คือการส่งสินค้าไปวางจำหน่ายตามห้างสรรพสินค้า ร้านสะดวกซื้อ หรือหน้าร้านของพันธมิตรในรูปแบบ "การฝากขาย (Consignment)"
แต่ความปวดหัวมักมาเยือนนักบัญชีและเจ้าของกิจการเสมอ เมื่อถึงจังหวะที่ต้องส่งของออกจากคลัง เพราะหากออกบิลหรือทำเอกสารผิดพลาด กรมสรรพากรอาจตีความว่าการส่งของนั้นคือ "การขายขาด" ซึ่งทำให้ธุรกิจต้องแบกรับภาระจ่ายภาษีมูลค่าเพิ่ม (VAT) ไปก่อนทั้งที่ยังไม่ได้เงินค่าสินค้าจากผู้บริโภคเลยแม้แต่บาทเดียว บทความนี้จะพาไปเจาะลึกวิธีจัดการระบบฝากขายให้ถูกต้องทั้งทางภาษีและทางบัญชีครับ
Tax Point ของการฝากขาย: ต้องทำสัญญาตั้งตัวแทนให้ชัดเจน! ตามกฎหมายของกรมสรรพากร ความแตกต่างระหว่างการขายทั่วไปกับการฝากขาย มีเส้นแบ่งบางๆ อยู่ที่ "สัญญา" ครับ
- การขายทั่วไป (ขายขาด): จุดความรับผิดในการเสียภาษีมูลค่าเพิ่ม (Tax Point) จะเกิดขึ้น "ทันทีที่มีการส่งมอบสินค้า" หากคุณนำสินค้าไปวางที่ห้างสรรพสินค้าโดยไม่มีสัญญาตั้งตัวแทนที่ถูกต้อง สรรพากรจะถือว่าเป็นการขายสินค้าทันที ผู้ผลิตมีหน้าที่ต้องออกใบกำกับภาษีและเสีย VAT 7% ตั้งแต่วันที่รถไปส่งของ
- การฝากขายที่ถูกต้อง (มีสัญญาตัวแทน): เพื่อแก้ปัญหาการจ่ายภาษีล่วงหน้า กรมสรรพากรกำหนดข้อยกเว้นไว้ว่า หากผู้ผลิตทำ "สัญญาแต่งตั้งตัวแทนเพื่อขาย" เป็นลายลักษณ์อักษร ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 8) จุดความรับผิดในการเสียภาษีจะถูกยืดออกไป โดยจะเกิดขึ้นก็ต่อเมื่อ "ตัวแทนได้ส่งมอบสินค้าให้แก่ผู้ซื้อ (ผู้บริโภคคนสุดท้าย) แล้วเท่านั้น"
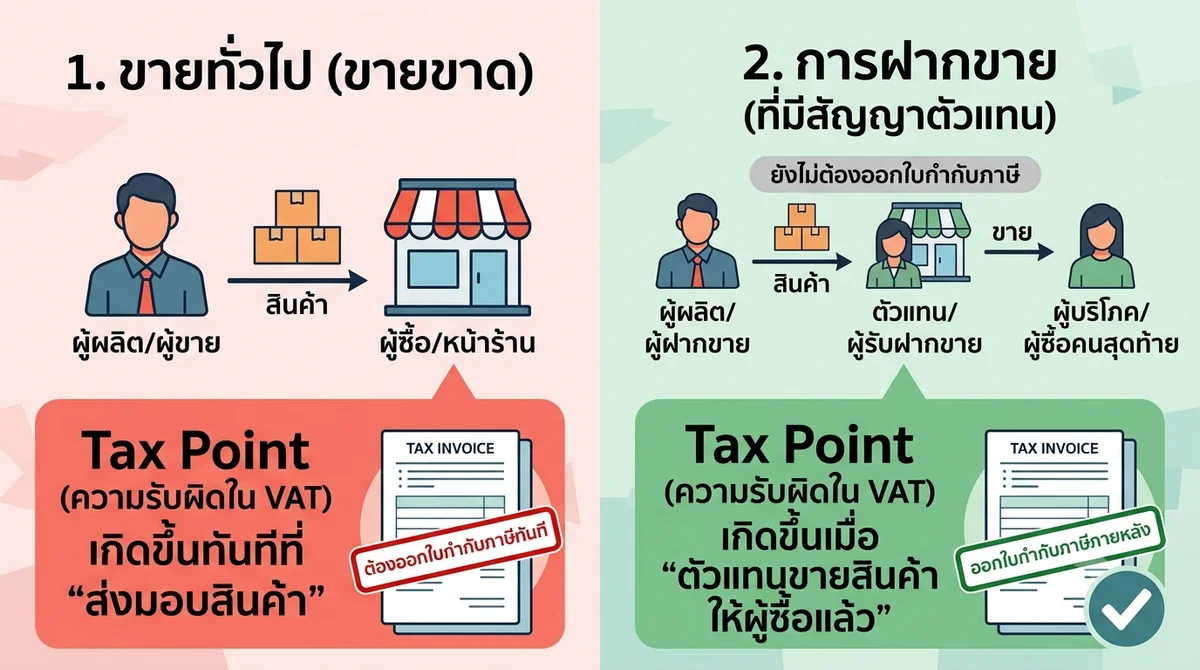
นอกจากนี้ ในมุมของภาษีเงินได้นิติบุคคล (มาตรา 65) ตามคำสั่งกรมสรรพากรที่ ท.ป. 1/2528 ก็ระบุสอดคล้องกันว่า หากมีสัญญาตั้งตัวแทนผู้รับฝากขายที่ให้ค่าตอบแทนหรือบำเหน็จ กิจการสามารถคำนวณรับรู้รายได้เมื่อตัวแทนขายสินค้าให้แก่ผู้ซื้อได้เช่นกัน
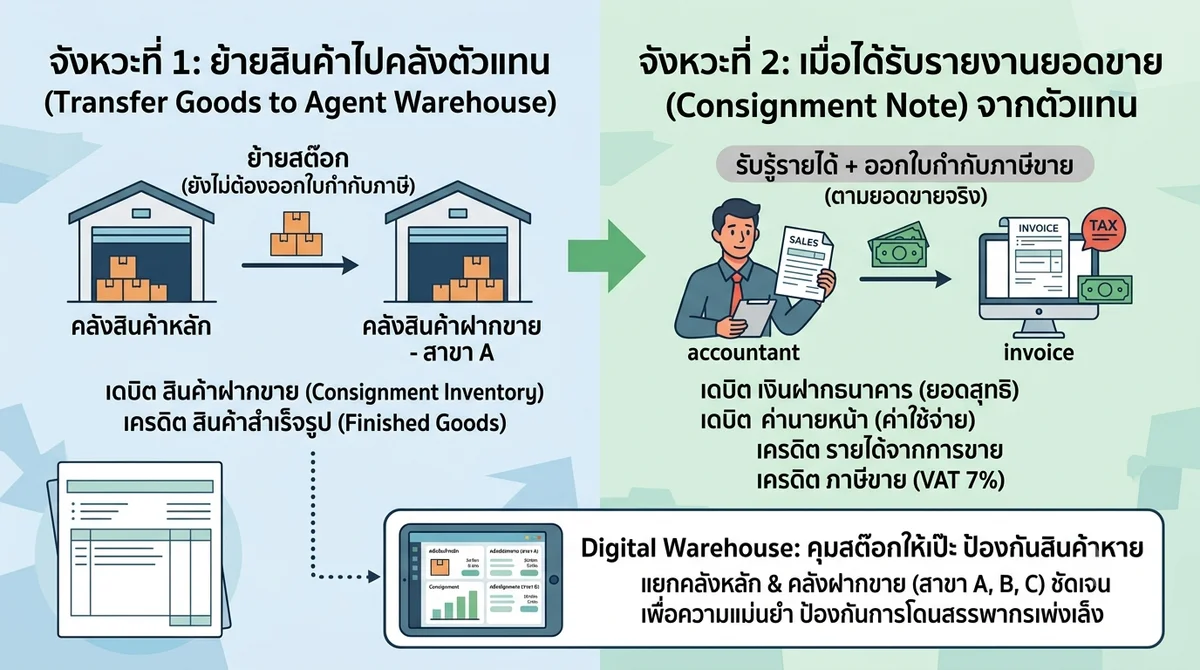
วิธีเดบิต-เครดิต: การบันทึกบัญชีตามมาตรฐาน TFRS 15 ในมุมมองของมาตรฐานการรายงานทางการเงิน (TFRS 15) การส่งสินค้าไปฝากขาย ถือว่า "อำนาจการควบคุม (Control) ในสินค้ายังไม่ถูกโอนไปยังตัวแทน" ดังนั้นกิจการจะยังไม่สามารถรับรู้รายได้ ณ จุดที่มีการส่งมอบสินค้าไปยังห้างสรรพสินค้าได้ โดยมีขั้นตอนการเดบิต-เครดิต 2 จังหวะ ดังนี้:
จังหวะที่ 1: เมื่อโอนย้ายสินค้าไปคลังสินค้าของตัวแทน (ห้าง/ร้านพันธมิตร) ขั้นตอนนี้เป็นเพียงการย้ายสถานที่เก็บสินค้าเท่านั้น ยังไม่มีการรับรู้รายได้และยังไม่ต้องออกใบกำกับภาษีขาย
- เดบิต สินค้าฝากขาย (Consignment Inventory)
- เครดิต สินค้าสำเร็จรูป (Finished Goods)
จังหวะที่ 2: เมื่อได้รับรายงานยอดขาย (Consignment Note) จากตัวแทน เมื่อสิ้นเดือนหรือตามรอบที่ตกลงกัน ตัวแทนจะส่งรายงานสรุปยอดสินค้าที่ขายได้จริงมาให้ พร้อมกับหักค่าคอมมิชชันหรือส่วนแบ่ง จังหวะนี้แหละที่ผู้ฝากขายจะต้องรับรู้รายได้และออกใบกำกับภาษี
- เดบิต เงินฝากธนาคาร / ลูกหนี้การค้า (ยอดเงินที่ได้รับสุทธิ)
- เดบิต ค่านายหน้า / ค่าใช้จ่ายในการขาย (ส่วนแบ่งที่ห้างหักไป)
- เครดิต รายได้จากการขาย (มูลค่าสินค้าเต็มจำนวน)
- เครดิต ภาษีขาย (VAT 7%) (และอย่าลืมบันทึกตัดต้นทุนขาย โดย เดบิต ต้นทุนขาย และ เครดิต สินค้าฝากขาย ตามยอดที่ขายได้จริง)
การคุมสต๊อกหลังบ้าน: ปิดความเสี่ยงสินค้าหายแล้วโดน VAT ปัญหาคลาสสิกของธุรกิจฝากขายคือการที่สินค้ากระจายอยู่หลายสาขา ทำให้ควบคุมสต๊อกได้ยาก หากปลายปีมีการตรวจนับสินค้าแล้วพบว่า "สินค้าขาดจากรายงาน" กรมสรรพากรจะถือว่าสินค้านั้นถูกขายไปแล้ว และจุดความรับผิดในการเสียภาษีมูลค่าเพิ่มจะเกิดขึ้นทันทีในวันที่ตรวจพบ
เพื่อป้องกันตัวเลขสต๊อกสิ้นปีคลาดเคลื่อน ธุรกิจควรใช้ระบบคลังสินค้าดิจิทัล (Digital Warehouse) ที่มีระบบ Tagging หรือการสร้างคลังสินค้าย่อย (Sub-warehouse) ในโปรแกรมบัญชี เพื่อแยกหมวดหมู่ "คลังสินค้าหลัก" ออกจาก "คลังสินค้าฝากขาย สาขา A, B, C" ให้ชัดเจน ซึ่งจะช่วยให้นักบัญชีสามารถกระทบยอด (Reconcile) สินค้าคงเหลือกับรายงานของตัวแทนได้อย่างแม่นยำ
👉 จบปัญหางานเอกสารกระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารรายได้ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
