กลยุทธ์การตลาดสุดฮิตอย่าง "ซื้อ 1 แถม 1 (Buy 1 Get 1 Free)" หรือการแจกของแถมคู่กับสินค้าหลัก ถือเป็นท่าไม้ตายที่ช่วยกระตุ้นยอดขายได้อย่างรวดเร็ว แต่ในมุมของนักบัญชีและฝ่ายภาษี หากบันทึกบัญชีหรือออกใบกำกับภาษีไม่ถูกต้อง กรมสรรพากรอาจมองว่าเป็นการ "ขายของแถมในราคา 0 บาท" หรือเป็นการโอนสินค้าโดยไม่มีตอบแทน ซึ่งเข้าลักษณะคำว่า "ขาย" และอาจถูกสั่งประเมินภาษีขาย (VAT 7%) เพิ่มเติมจากมูลค่าตลาดของแถมนั้นทันที! บทความนี้จะพากางกฎหมายสรรพากรและมาตรฐานการบัญชี เพื่อให้ธุรกิจทำโปรโมชันได้อย่างสบายใจครับ
ทำไมแจกของฟรี ถึงเสี่ยงโดนประเมินภาษีขาย? ตามประมวลรัษฎากร มาตรา 77/1 (8) ได้นิยามคำว่า "ขาย" ไว้ครอบคลุมถึงการจำหน่าย จ่าย โอนสินค้า ไม่ว่าจะมีประโยชน์หรือค่าตอบแทนหรือไม่ นั่นหมายความว่า การส่งมอบสินค้าไปให้ลูกค้าฟรีๆ โดยหลักการทั่วไปแล้วถือว่ามีภาระภาษีขายเกิดขึ้น
อย่างไรก็ตาม หากเป็นการแจกสินค้าตัวอย่างที่มีไว้เพื่อจำหน่ายเพื่อการทดลองใช้ สรรพากรก็ถือว่าเข้าลักษณะเป็นการขายสินค้าตามมาตรา 77/1(8) ที่ต้องนำมูลค่ามาคำนวณเป็นฐานภาษีมูลค่าเพิ่มเช่นกัน แต่สำหรับการ "แถมสินค้า" ควบคู่กับการขาย กฎหมายมีข้อยกเว้นพิเศษไว้ให้ครับ
เงื่อนไขทางภาษี: ยกเว้นภาษีขายสำหรับ "สินค้าแถม" ต้องทำอย่างไร? ตามประมวลรัษฎากร มาตรา 79 (4) ประกอบกับประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 40) ข้อ 2 (1) และแนววินิจฉัยตามหนังสือข้อหารือกรมสรรพากร ได้กำหนดหลักเกณฑ์ยกเว้นไม่ต้องนำมูลค่าของสินค้าแถมมารวมเป็นฐานภาษีมูลค่าเพิ่ม โดยมีเงื่อนไขสำคัญ 2 ข้อหลัก ดังนี้:
- ต้องแถมพร้อมกับการขายสินค้าหรือการให้บริการ: สินค้าแถมนั้นจะต้องมอบให้พร้อมกันทันทีในขณะที่มีการขายสินค้าหลัก (โดยจะส่งมอบสินค้าประเภทเดียวกันหรือต่างประเภทกันก็ได้)
- มูลค่าของสินค้าแถมต้องไม่เกินมูลค่าของสินค้าที่ขาย: มูลค่าของของแถมจะต้องมีราคาน้อยกว่าหรือเท่ากับราคาสินค้าหลักที่ชำระเงิน
- ต้องแสดงรายการสินค้าแถมไว้ในใบกำกับภาษีอย่างชัดเจน: ในการออกใบกำกับภาษี จะต้องระบุรายการสินค้าหลักพร้อมราคา และระบุรายการสินค้าแถมไว้ในใบเสร็จ/ใบกำกับภาษีใบเดียวกัน โดยแสดงมูลค่าของสินค้าแถมเป็น 0 บาท หรือหักส่วนลดไว้ให้เห็นชัดแจ้ง
หากทำครบตามเงื่อนไขนี้ กิจการก็ไม่ต้องนำมูลค่าของแถมมาคิดภาษีขาย 7% ซ้ำซ้อน
วิธีบันทึกผังบัญชี: การกระจายราคาขาย (Allocation of Transaction Price) ตาม TFRS 15 ในฝั่งของมาตรฐานการรายงานทางการเงิน ฉบับที่ 15 (TFRS 15) เรื่อง รายได้จากสัญญาที่ทำกับลูกค้า ได้วางหลักการไว้ว่า เมื่อกิจการขายสินค้าควบคู่กับของแถม กิจการต้องมองว่าในสัญญาขายนั้นมี "ภาระที่ต้องปฏิบัติ (Performance Obligations)" มากกว่า 1 รายการ ดังนั้น กิจการต้องทำการ "ปันส่วนราคาของรายการ (Transaction Price Allocation)" โดยกระจายรายได้รวมที่ได้รับ ไปยังสินค้าหลักและสินค้าแถม ตามสัดส่วนของ "ราคาขายแบบเอกเทศ (Stand-alone Selling Price)" ของสินค้าแต่ละชิ้น
- ตัวอย่าง: บริษัทขายสินค้า A (ราคาขายปกติ 1,000 บาท) แถมสินค้า B (ราคาขายปกติ 500 บาท) ในราคารวม 1,000 บาท
- การปันส่วนรายได้:
- ราคารวมแบบเอกเทศ = 1,000 + 500 = 1,500 บาท
- รายได้ปันส่วนให้สินค้า A = (1,000 / 1,500) × 1,000 = 666.67 บาท
- รายได้ปันส่วนให้สินค้า B = (500 / 1,500) × 1,000 = 333.33 บาท
- การบันทึกบัญชี: บันทึกรับเงินสด 1,000 บาท เครดิตรายได้จากการขายสินค้า A จำนวน 666.67 บาท และเครดิตรายได้จากการขายสินค้า B จำนวน 333.33 บาท พร้อมกับตัดต้นทุนขายและสต็อกของสินค้าทั้งสองชิ้นออกจากคลังสินค้าตามจริง
คุมสต็อกของแถมอัตโนมัติ ไม่ให้ตัวเลขสิ้นปีคลาดเคลื่อน ปัญหาใหญ่ที่มักเกิดขึ้นหลังการจัดแคมเปญ Buy 1 Get 1 Free คือ "สินค้าคงเหลือขาดจากรายงาน" เพราะพนักงานหน้าร้านหยิบของแถมออกจากคลังไปแจก แต่ในระบบบัญชีหลังบ้านกลับไม่ได้ตัดสต็อกของแถมออก ซึ่งการที่สินค้าขาดจากรายงานวัตถุดิบและสินค้าคงเหลือ สรรพากรจะถือว่าเป็นการ "ขาย" และต้องเสีย VAT ย้อนหลังตามมาตรา 77/1 (8)(จ) ทันที
เพื่อป้องกันข้อผิดพลาดนี้ การนำระบบ ACCOS AI Accounting เข้ามาช่วยจัดการเอกสารขายและบิลการค้าระหว่างวัน จะช่วยให้ระบบสามารถอ่านข้อมูลจากบิลและใบกำกับภาษีได้อย่างแม่นยำ ช่วยให้นักบัญชีไม่ต้องมานั่งกระทบยอดรายการแถมมือทีละใบ
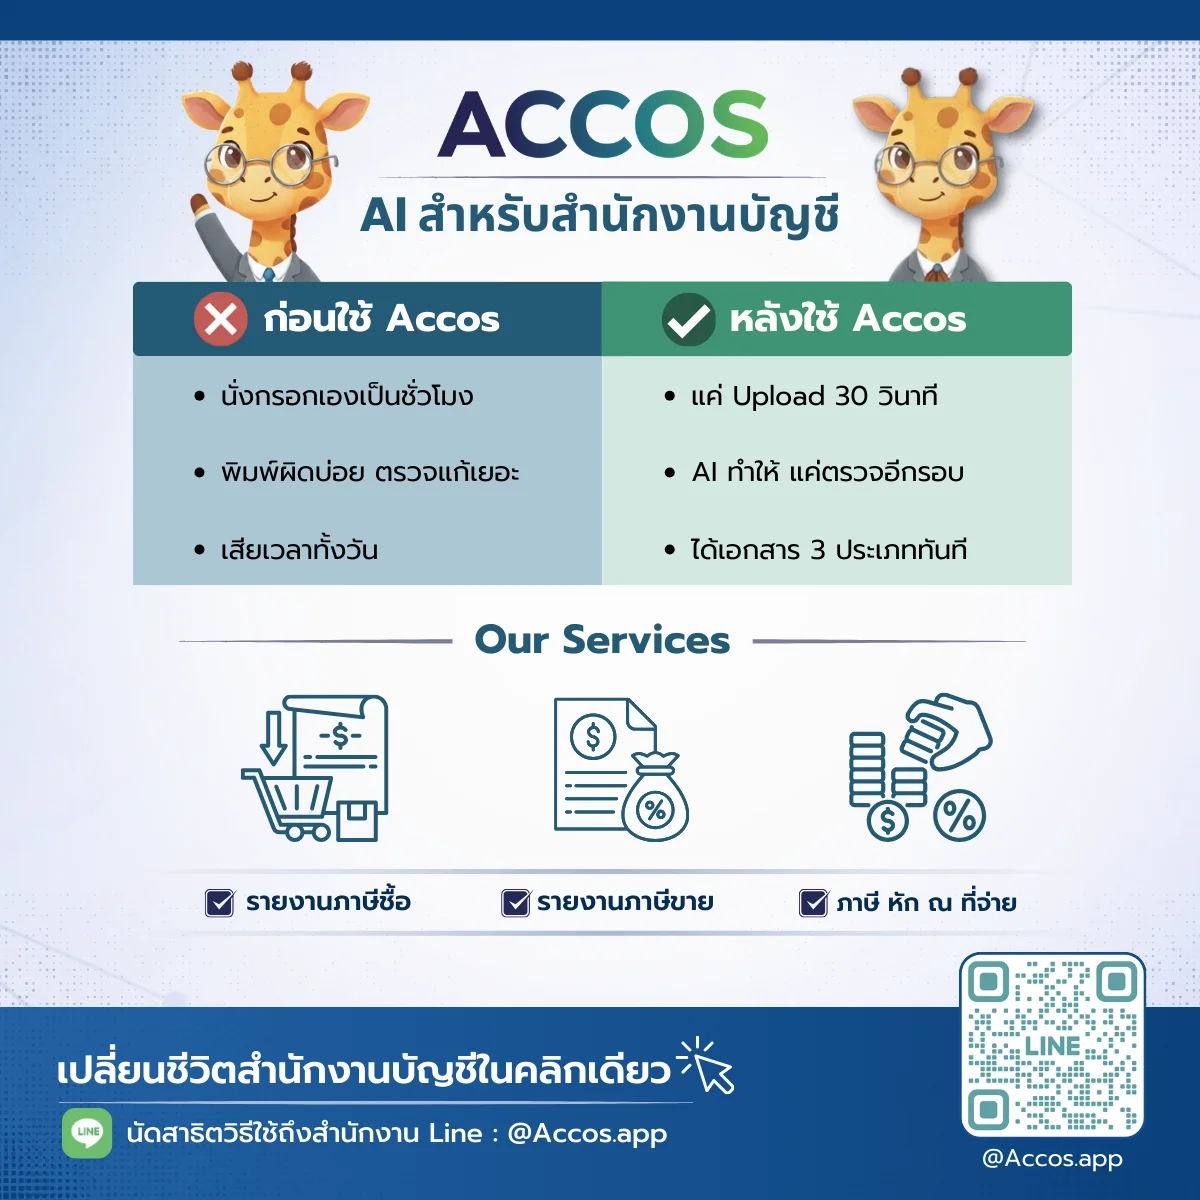
👉 จบปัญหางานเอกสารกระจัดกระจายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายใน จัดการบิลและเอกสารรายได้ให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
