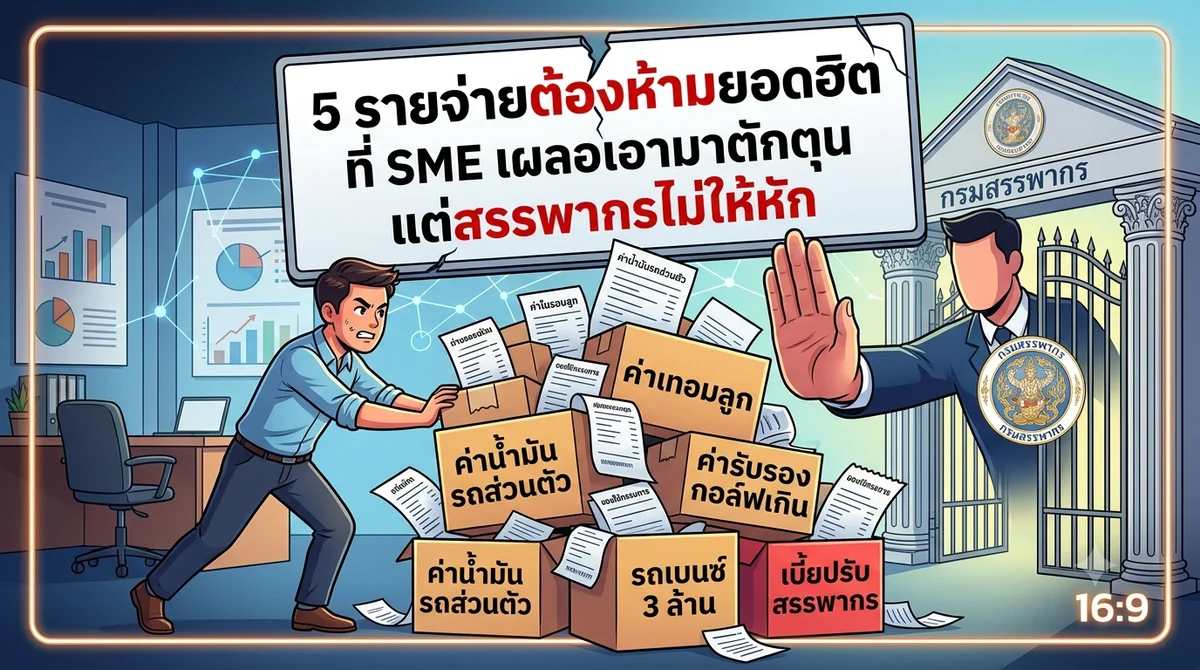
หลายครั้งที่เจ้าของธุรกิจ SME มักจะมีคำถามกับนักบัญชีว่า "ทำไมกำไรในงบการเงินถึงไม่เท่ากับกำไรที่ใช้เสียภาษี?" คำตอบของเรื่องนี้อยู่ที่กฎหมายของกรมสรรพากรที่เรียกว่า "รายจ่ายต้องห้าม (Non-Deductible Expenses)" ตามมาตรา 65 ตรี แห่งประมวลรัษฎากร
ในทางบัญชี หากบริษัทจ่ายเงินออกไปจริงก็สามารถบันทึกเป็นค่าใช้จ่ายได้ แต่ในทางภาษี กรมสรรพากรกำหนดเงื่อนไขไว้ว่า รายจ่ายบางประเภท "ไม่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ" ทำให้นักบัญชีต้องทำการ "บวกกลับ (Add-back)" รายจ่ายเหล่านี้ในแบบแสดงรายการภาษีครึ่งปี (ภ.ง.ด.51) และปลายปี (ภ.ง.ด.50) ซึ่งในมุมมองของมาตรฐานการบัญชี TAS 12 เราจะเรียกสิ่งนี้ว่า "ผลแตกต่างถาวร (Permanent Differences)" ระหว่างกำไรทางบัญชีและกำไรทางภาษี
เพื่อไม่ให้งบการเงินตอนสิ้นปีบานปลาย เรามาตีแผ่ 5 รายจ่ายต้องห้ามยอดฮิตที่ SME มักเผลอเอามาบันทึกบัญชีกันครับ
ตีแผ่ 5 รายจ่ายต้องห้ามที่เจอบ่อยที่สุด
- รายจ่ายส่วนตัวของเจ้าของ (Personal Expenses) ตามมาตรา 65 ตรี (3) และ (13) ระบุชัดเจนว่า รายจ่ายอันมีลักษณะเป็นการส่วนตัว การให้โดยเสน่หา หรือรายจ่ายที่มิใช่เพื่อหากำไรหรือเพื่อกิจการโดยเฉพาะ ถือเป็นรายจ่ายต้องห้าม
- ตัวอย่างที่เจอบ่อย: ค่าน้ำมันรถยนต์ส่วนตัวที่ไม่ได้ใช้ในกิจการ, ค่าเทอมลูก, ค่าใช้จ่ายในบ้านของกรรมการ หรือการซื้อของใช้ส่วนตัวแล้วนำบิลมาเบิกบริษัท หากเจ้าพนักงานตรวจพบ รายจ่ายเหล่านี้จะถูกปัดตกทันที
- ค่ารับรองลูกค้าที่เกินโควตากฎหมาย (Over-limit Entertainment) การพาลูกค้าไปเลี้ยงข้าวหรือตีกอล์ฟเพื่อมารยาททางธุรกิจถือเป็นสิ่งที่ทำได้ แต่ต้องอยู่ภายใต้เงื่อนไขมาตรา 65 ตรี (4) และกฎกระทรวงฉบับที่ 143
- ข้อระวัง: กฎหมายจำกัดเพดานค่ารับรองไว้ว่า ต้องไม่เกิน 0.3% ของรายได้รวมหรือทุนจดทะเบียนที่ชำระแล้ว (แล้วแต่อย่างใดจะมากกว่า) และสูงสุดต้องไม่เกิน 10 ล้านบาท นอกจากนี้ ค่าสิ่งของที่ให้แก่บุคคลที่ได้รับการรับรองในแต่ละคราว ต้องมีมูลค่าไม่เกิน 2,000 บาทต่อคน หากจ่ายเกินกว่านี้ ส่วนที่เกินจะกลายเป็น "ผลแตกต่างถาวร" และเป็นรายจ่ายต้องห้ามทันที
- รายจ่ายที่ไม่มีใบเสร็จ หรือระบุชื่อผู้รับเงินไม่ได้ (Unverifiable Recipient) มุมมองจากสมาคมผู้สอบบัญชีภาษีอากรเน้นย้ำเสมอว่า รายจ่ายของบริษัทต้องมีหลักฐานพิสูจน์ตัวผู้รับได้ ตามมาตรา 65 ตรี (18) กำหนดไว้ว่า "รายจ่ายซึ่งผู้จ่ายพิสูจน์ไม่ได้ว่าใครเป็นผู้รับ" ถือเป็นรายจ่ายต้องห้าม
- ตัวอย่างที่เจอบ่อย: บิลเงินสดแบบเขียนมือที่ซื้อตามร้านเครื่องเขียนโดยไม่มีการประทับตราร้าน หรือการจ่ายเงินสดย่อยที่พนักงานทำใบเสร็จหาย ทำให้ไม่สามารถระบุได้ว่าจ่ายให้ใคร หากไม่มีใบสำคัญรับเงินและสำเนาบัตรประชาชนผู้รับมาแนบ รายจ่ายก้อนนั้นก็เคลมภาษีไม่ได้
- เบี้ยปรับ เงินเพิ่ม และภาษีของบริษัทเอง (Fines, Surcharges & VAT) มาตรา 65 ตรี (6) และ (6 ทวิ) ไม่ยอมรับให้ค่าปรับหรือภาษีบางประเภทเป็นรายจ่ายของกิจการ
- ตัวอย่างที่เจอบ่อย: หากบริษัทจ่ายภาษีล่าช้าจนโดนสรรพากรเรียกเก็บ "เบี้ยปรับและเงินเพิ่ม" หรือโดนค่าปรับทางอาญาต่างๆ รวมถึงค่าภาษีเงินได้นิติบุคคลของบริษัทเอง และภาษีซื้อต้องห้ามบางกรณี รายการเหล่านี้ห้ามนำมาหักเป็นค่าใช้จ่ายเด็ดขาด
- ค่าเสื่อมราคารถยนต์นั่งส่วนบุคคลในส่วนที่เกิน 1 ล้านบาท (Excess Car Depreciation) สำหรับ SME ที่ชอบถอยรถหรู (รถยนต์นั่งไม่เกิน 10 คน) ในนามนิติบุคคล กฎหมายอนุญาตให้นำมาคิดค่าเสื่อมราคาจากมูลค่าต้นทุนได้ "สูงสุดเพียง 1 ล้านบาทเท่านั้น"
- ตัวอย่างที่เจอบ่อย: หากคุณซื้อรถเบนซ์ราคา 3 ล้านบาท ในทางบัญชีคุณจะคิดค่าเสื่อมราคาจากฐาน 3 ล้านบาท แต่ในทางภาษี สรรพากรให้คุณคิดค่าเสื่อมจากฐานแค่ 1 ล้านบาท ทำให้ค่าเสื่อมราคาส่วนที่เกินมา (คิดจากฐาน 2 ล้านบาท) กลายเป็นผลแตกต่างถาวร และถือเป็นรายจ่ายต้องห้ามในหมวดนี้
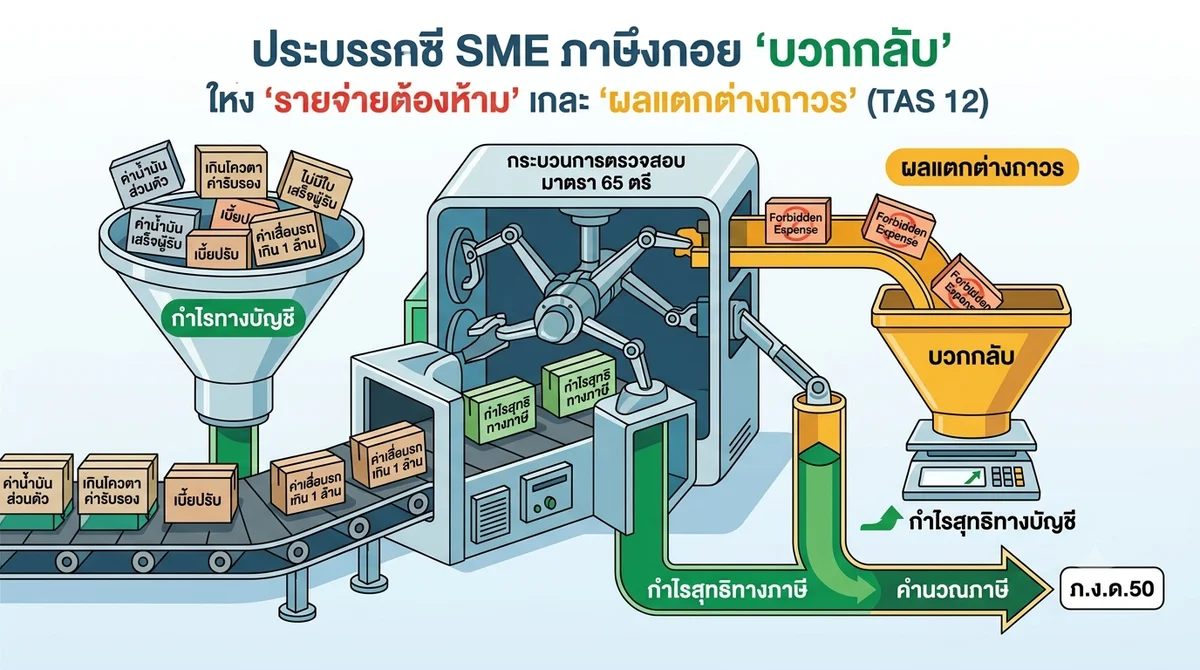
วิธีจัดการ: แยกหมวดหมู่ตั้งแต่เนิ่นๆ ไม่ให้งบสิ้นปีบานปลาย หลักการสำคัญในการรับมือกับรายจ่ายต้องห้าม คือการตั้งคำถามกับบิลทุกใบตั้งแต่ตอนที่จ่ายเงินว่า "รายจ่ายนี้เป็นไปเพื่อกิจการจริงหรือไม่?" และ "มีหลักฐานพิสูจน์ผู้รับชัดเจนไหม?"
เพื่อให้การแยกหมวดหมู่บัญชีและภาษีเป็นเรื่องง่ายตั้งแต่ต้นน้ำ ลองเปลี่ยนมาใช้ ACCOS AI OCR ที่จะเข้ามาช่วยสแกนบิลและใบเสร็จของคุณทันทีที่ได้รับ หาก AI ตรวจพบว่าบิลใบไหนไม่มีชื่อร้านค้า หรือมีแนวโน้มเป็นรายจ่ายต้องห้าม (เช่น บิลค่ารับรองหรือบิลที่ไม่มีเลขผู้เสียภาษี) ระบบจะช่วยจัดหมวดหมู่และแจ้งเตือนนักบัญชีให้รู้ล่วงหน้า ช่วยแยกระหว่างรายจ่ายทางบัญชีและภาษีให้ถูกต้องโดยอัตโนมัติ ทำให้การปรับปรุงบวกกลับงบการเงินตอนสิ้นปีไม่ใช่ฝันร้ายอีกต่อไป
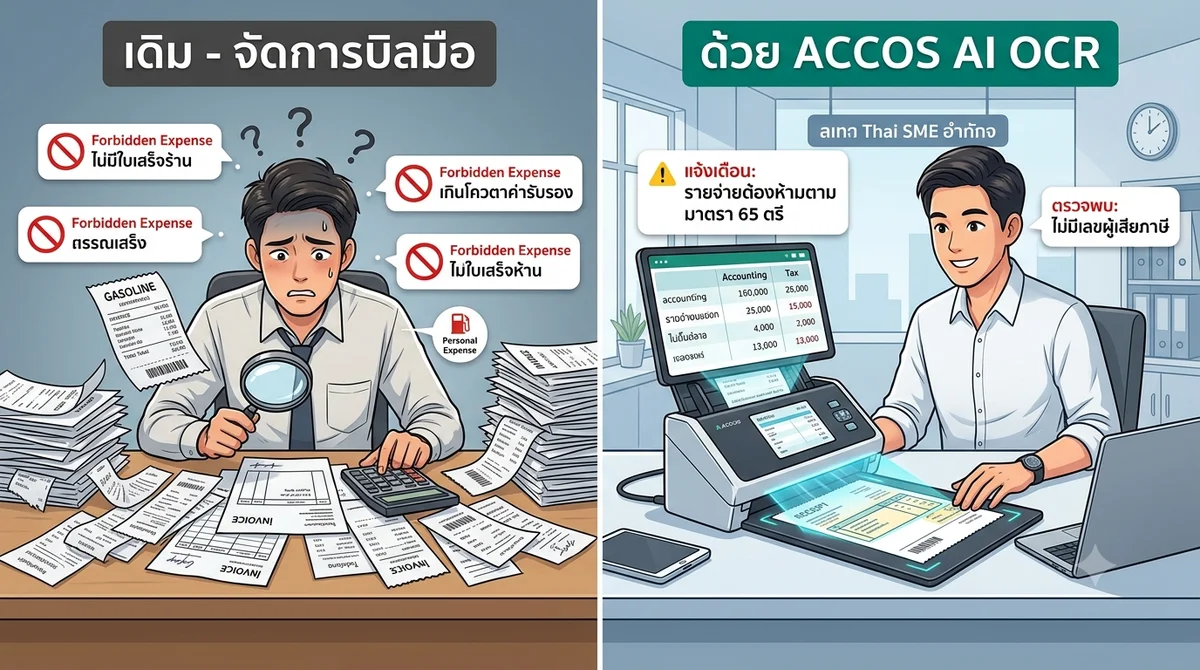
👉 จบปัญหาบิลเงินสดย่อยหายและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการควบคุมภายในให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
