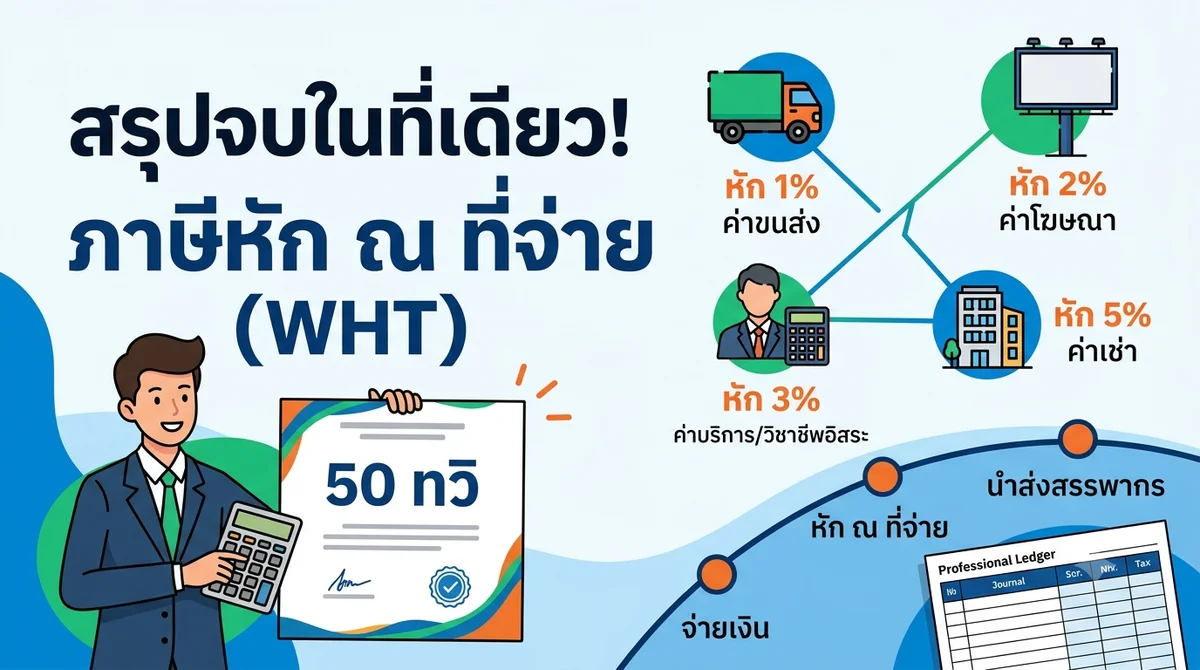
ในการทำธุรกิจ นอกจากการออกใบกำกับภาษีแล้ว อีกหนึ่งเรื่องที่นักบัญชีต้องเจอกับมันแทบทุกวันคือ "ภาษีเงินได้หัก ณ ที่จ่าย (Withholding Tax หรือ WHT)"
ทำไมต้องหัก ณ ที่จ่าย? กรมสรรพากรออกแบบระบบนี้มาเพื่อทยอยเก็บภาษีล่วงหน้าจากผู้มีรายได้ ป้องกันการหลีกเลี่ยงภาษีตอนสิ้นปี โดยกำหนดให้ "ผู้จ่ายเงิน" มีหน้าที่ต้องหักเงินส่วนหนึ่งไว้ก่อนนำส่งสรรพากร และต้องออก "หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ)" ให้กับผู้รับเงินเพื่อนำไปใช้เป็นเครดิตภาษีตอนสิ้นปี หากผู้จ่ายเงินไม่ยอมหักภาษีและนำส่งให้ถูกต้อง ผู้จ่ายจะต้องรับผิดชอบร่วมกับผู้มีเงินได้ในฐานะลูกหนี้ร่วมทันที
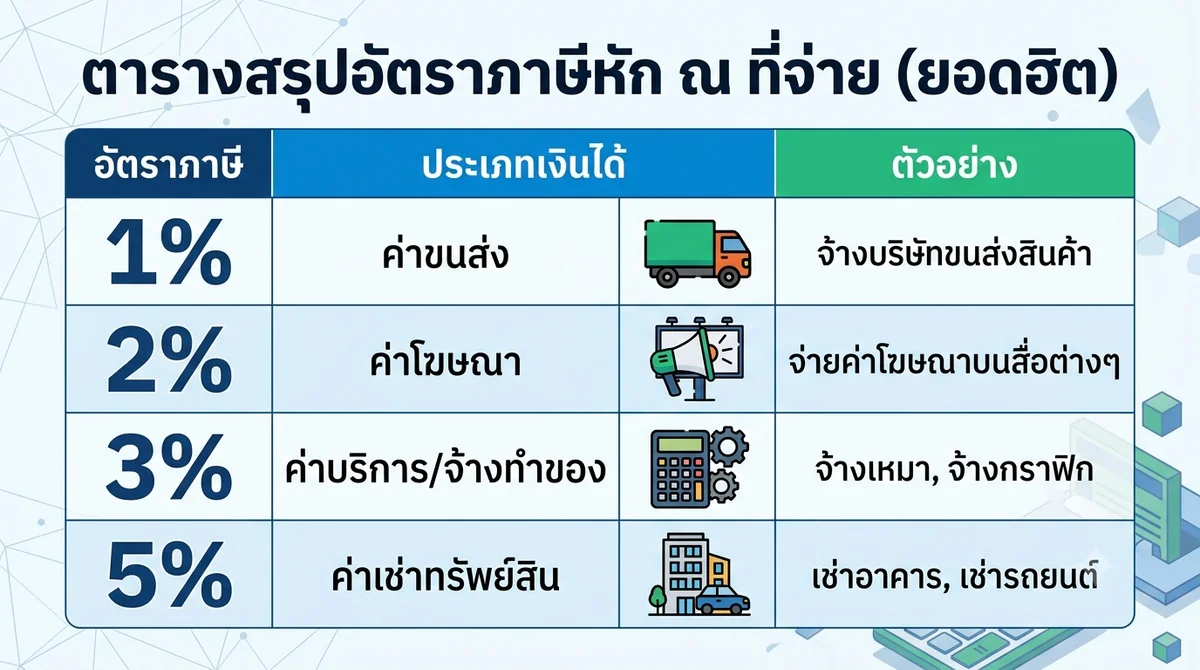
สรุปตารางอัตราภาษียอดฮิต: หักกี่เปอร์เซ็นต์? ตามคำสั่งกรมสรรพากรที่ ท.ป. 4/2528 และข้อกฎหมายที่เกี่ยวข้อง ได้กำหนดอัตราการหักภาษีไว้แตกต่างกันตามประเภทของเงินได้ (มาตรา 40) ดังนี้:
- หัก 1%: สำหรับ "ค่าขนส่ง" (เช่น จ้างบริษัทขนส่งสินค้า) แต่ไม่รวมถึงการจ่ายค่าโดยสารสำหรับการขนส่งสาธารณะ
- หัก 2%: สำหรับ "ค่าโฆษณา" (เช่น จ่ายค่าโฆษณาบนนิตยสาร หรือป้ายบิลบอร์ด)
- หัก 3%: สำหรับ "ค่าบริการ", "ค่าจ้างทำของ" (เช่น จ้างรับเหมา, จ้างผลิต), และ "วิชาชีพอิสระ" (เช่น ค่าทนายความ, ค่าสอบบัญชี, ค่าวิศวกรรม)
- หัก 5%: สำหรับ "ค่าเช่าทรัพย์สิน" (เช่น ค่าเช่าอาคาร, ค่าเช่ารถยนต์, ค่าเช่าเครื่องจักร) รวมถึงค่าแสดงของนักแสดงสาธารณะ
คู่มือเดบิต-เครดิต: ตัวอย่างการลงบัญชีฝั่งผู้จ่ายเงิน เพื่อให้เห็นภาพการทำงานของนักบัญชี สมมติว่าบริษัทของคุณ (ผู้จ่ายเงิน) ได้ว่าจ้างทำกราฟิกมูลค่า 10,000 บาท (ยังไม่รวม VAT 7%) ซึ่งต้องหักภาษี ณ ที่จ่าย 3% (300 บาท) การบันทึกบัญชีจะเป็นดังนี้:
- เดบิต ค่าใช้จ่าย - ค่าบริการ / ค่าจ้างทำของ (10,000 บาท)
- เดบิต ภาษีซื้อ (700 บาท)
- เครดิต เงินสด / เงินฝากธนาคาร (10,400 บาท) (ยอดที่โอนให้ผู้รับจริง)
- เครดิต ภาษีเงินได้หัก ณ ที่จ่ายค้างจ่าย (300 บาท)
(มุมมองนักบัญชีมืออาชีพ: บัญชี "ภาษีเงินได้หัก ณ ที่จ่ายค้างจ่าย" ฝั่งผู้จ่ายเงิน จะถูกแสดงรายการเป็น "หนี้สินหมุนเวียน" ในงบแสดงฐานะการเงิน (งบดุล) เพราะเป็นภาระผูกพันที่เราต้องนำเงินก้อนนี้ไปส่งให้สรรพากรต่อไป)
สรุปเดดไลน์การนำส่งภาษี ผู้จ่ายเงินมีหน้าที่ต้องนำส่งแบบแสดงรายการและเงินภาษีให้กรมสรรพากร ภายในวันที่ 7 ของเดือนถัดจากเดือนที่จ่ายเงิน (หากยื่นผ่านระบบอินเทอร์เน็ต จะได้ขยายเวลาออกไปอีก 8 วัน เป็นวันที่ 15 ของเดือนถัดไป)
- ใช้แบบ ภ.ง.ด.3 หากผู้รับเงิน (ผู้ถูกหัก) เป็นบุคคลธรรมดา
- ใช้แบบ ภ.ง.ด.53 หากผู้รับเงิน (ผู้ถูกหัก) เป็นนิติบุคคล
มุมมองเทคโนโลยียุคใหม่: สิทธิประโยชน์จาก e-Withholding Tax เพื่อลดภาระการจัดทำเอกสารกระดาษ 50 ทวิ ปัจจุบันธนาคารพาณิชย์ (เช่น ธนาคารกรุงไทย, ธนาคารกสิกรไทย) ได้เปิดให้บริการ e-Withholding Tax ซึ่งธนาคารจะเป็นตัวแทนหักเงินและนำส่งข้อมูลให้สรรพากรอัตโนมัติในตอนที่เราโอนเงินผ่านระบบของธนาคาร
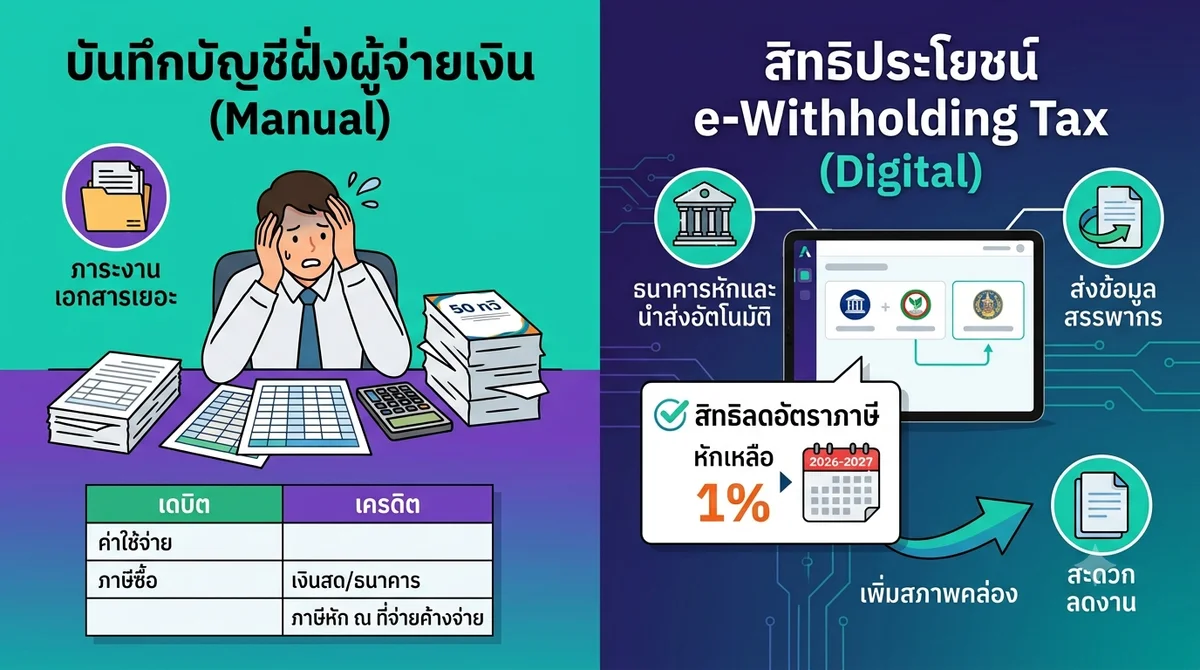
ที่สำคัญ! รัฐบาลมีมาตรการทางภาษีเพื่อจูงใจ โดยหากผู้ประกอบการจ่ายเงินผ่านระบบ e-Withholding Tax จะได้รับ สิทธิลดอัตราภาษีเงินได้หัก ณ ที่จ่าย จากเดิม 5%, 3% และ 2% ให้เหลือเพียง 1% (ตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570) นอกจากจะลดงานเอกสารแล้ว ยังช่วยเพิ่มสภาพคล่องให้คู่ค้าของคุณอีกด้วย
👉 จบปัญหาเอกสารภาษีตกหล่นและลดภาระการคีย์บัญชีด้วยมือ! เริ่มต้นใช้งานระบบ AI OCR จาก ACCOS วันนี้ เพื่อยกระดับการจัดการเอกสารให้เป๊ะทุกรายการ และคืนเวลาอันมีค่าให้กับทีมบัญชีของคุณ นัดสาธิตการใช้งานฟรี! ได้แล้วที่นี่
